
Assurances
Assurance RC des administrateurs
L’assurance de responsabilité des administrateurs prend en charge les frais de défense et, selon le contrat, les dommages-intérêts réclamés par des tiers.
Lire l'article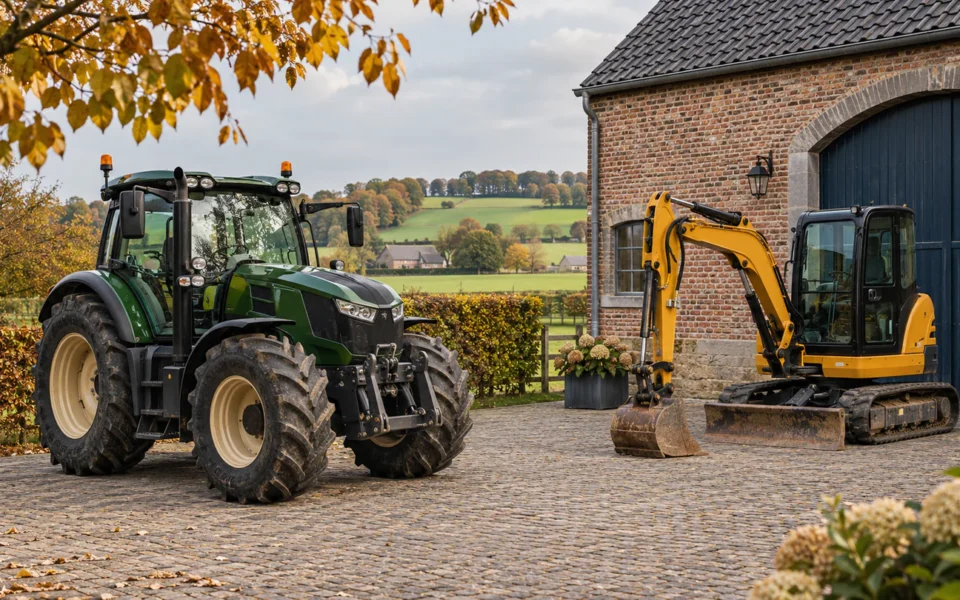
Les sources publiques belges sont peu détaillées sur les machines agricoles et les engins de chantier. Wikifin précise seulement qu’une remorque agricole ou de chantier non attachée échappe à la RC auto et relève alors de la RC familiale ou de la RC exploitation, et que les véhicules qui ne peuvent pas circuler sur route ne sont pas visés sur un terrain privé. Le reste dépend du contrat : nous vous aidons à le faire écrire noir sur blanc avant de vous engager.
Parce qu’une machine peut circuler comme un véhicule un jour et travailler comme un outil le lendemain, et que chaque usage relève d’un contrat différent.
Une voiture ou une camionnette a un usage principal : rouler. Un tracteur, un chariot élévateur, une pelleteuse ou une remorque de chantier ont deux vies. Sur la route, ils se comportent comme des véhicules. Dans le champ, la cour ou le chantier, ils servent d’outils. Les assureurs ne rangent pas toujours ces deux situations dans le même contrat.
Avant de comparer des offres, répondez à trois questions simples. L’engin circule-t-il sur la voie publique, même sur quelques centaines de mètres ? Est-il immatriculé ? Qui le conduit : vous, un salarié, un prestataire ? Ces réponses orientent la discussion avec l’assureur bien plus que le nom de la machine.
Peu de choses. Wikifin traite des remorques agricoles et de chantier et des terrains privés, mais ne décrit pas les tracteurs ni les engins eux-mêmes.
La page de Wikifin sur les véhicules visés par la RC auto, mise à jour le 8 juin 2026, contient deux indications utiles pour ce sujet. D’abord, l’obligation d’assurance vaut aussi sur un terrain strictement privé, sauf pour un véhicule qui ne peut pas rouler sur la route. Ensuite, une remorque agricole ou de chantier qui n’est pas attachée à un véhicule échappe à l’obligation de RC auto : c’est alors la RC familiale ou la RC exploitation qui intervient en cas d’accident.
La même page ne mentionne ni les tracteurs, ni les chariots élévateurs, ni les engins de chantier. Nous ne tirons donc aucune règle générale à leur sujet : affirmer plus que ce que disent les sources reviendrait à inventer une obligation ou une exemption.
Pas automatiquement. Wikifin indique que les véhicules sur terrain strictement privé doivent aussi être assurés, sauf ceux qui ne peuvent pas rouler sur route.
L’idée reçue « il reste dans la ferme, donc pas d’assurance » est donc à vérifier au cas par cas. Si l’engin est conçu pour circuler sur la voie publique, le fait de l’utiliser seulement dans une cour ne le sort pas, d’après Wikifin, du champ de l’obligation. À l’inverse, une machine qui ne peut pas être utilisée sur route est traitée différemment.
Même quand la RC auto n’est pas obligatoire, un dommage causé à un voisin, à un livreur ou à un salarié reste possible. D’autres contrats, comme la RC exploitation, peuvent alors entrer en jeu. Demandez à l’assureur de nommer le contrat qui répondrait dans votre situation concrète.
Attachées, elles suivent l’assurance du véhicule. Détachées, elles échappent à la RC auto selon Wikifin et relèvent de la RC familiale ou de la RC exploitation.
Wikifin rappelle qu’une remorque attachée est couverte par l’assurance du véhicule tracteur, à condition d’être déclarée, sans quoi l’assureur peut réclamer à son client les sommes versées à la victime. Les règles de poids pour les remorques ordinaires sont détaillées sur la page Assurance camion et remorque.
Pour une remorque agricole ou de chantier laissée dételée, le texte de Wikifin renvoie vers la RC familiale ou la RC exploitation. Cela signifie que la qualité de votre contrat d’exploitation compte : vérifiez qu’il mentionne explicitement les remorques et les engins, plutôt que de supposer qu’ils sont inclus.
Les dommages causés à des tiers par l’activité de l’exploitation. Les machines y sont traitées différemment selon les contrats.
À titre d’illustration, le document d’information d’AXA sur son assurance « RC Exploitation Agricole » (référence 4185473, édition d’octobre 2019) décrit une couverture facultative des dommages causés par des machines agricoles, y compris les tracteurs et les remorques, ainsi que par des engins fixes ou mobiles de construction et de levage comme les grues, bulldozers, excavateurs et chariots élévateurs. Le même document précise que les accidents relevant de la loi sur les véhicules automoteurs ne sont couverts que pour les machines agricoles non immatriculées et pour les chariots élévateurs.
Il s’agit d’un exemple daté, propre à un assureur, et non d’une règle générale. Retenez-en la méthode plutôt que le contenu : lire à quelle condition les machines entrent dans le contrat, et ce que le contrat exclut dès qu’un engin est immatriculé ou circule.
KBC Brussels le range parmi les véhicules utilitaires, avec les pick-up, les camions et les voitures professionnelles.
Dans son article consacré aux véhicules utilitaires, KBC Brussels cite le chariot élévateur parmi les véhicules concernés, aux côtés du pick-up, du camion et de la voiture. Cette classification éclaire le vocabulaire des assureurs, mais elle ne dit pas comment chaque contrat traite un chariot qui ne quitte jamais l’entrepôt ou la cour.
Pour un engin de chantier ou de levage, mentionnez sa nature exacte, sa puissance, son lieu d’utilisation habituel et la possibilité qu’il soit transporté sur la voie publique par un autre véhicule. Ce dernier point est souvent négligé et change pourtant les réponses.
Les sources consultées ne le détaillent pas. KBC cite les tracteurs dans une police spécifique, sans préciser s’il s’agit de tracteurs routiers ou agricoles.
L’article de KBC Brussels sur les véhicules utilitaires indique que les camions, les tracteurs et les semi-remorques relèvent d’une police spécifique. Le texte ne précise pas le type de tracteur visé. Nous ne le devinons pas : un tracteur agricole peut être traité autrement qu’un tracteur routier.
Si vous exploitez un tracteur agricole, demandez à l’assureur de vous indiquer le contrat qui le couvre, s’il doit être immatriculé, et si les trajets entre vos parcelles par la route sont inclus. Faites confirmer aussi le statut des outils attelés, comme une remorque ou une épandeuse.
Les garanties de responsabilité indemnisent les tiers, pas votre matériel. Le vol, l’incendie ou le bris relèvent d’autres garanties à demander explicitement.
Une assurance de responsabilité paie les dommages causés à autrui. Elle ne remplace pas votre matériel volé, incendié ou endommagé. Selon l’assureur, une machine de valeur peut être assurée par une garantie complémentaire ou un contrat distinct. Les conditions varient beaucoup : lieu de stationnement, antivol, valeur de remplacement, franchise.
Préparez la liste de vos machines avec marque, année, numéro de série et valeur. Cette liste servira aussi en cas de sinistre. Pour le contexte d’une activité qui compte plusieurs véhicules, voyez la page Assurance flotte.
Seules les personnes prévues au contrat sont assurées sans discussion. Salariés, saisonniers et prestataires méritent une mention précise.
Dans une exploitation ou une petite entreprise, la machine passe souvent entre plusieurs mains : le patron, un salarié, un saisonnier, un voisin qui rend service. Chacun de ces cas peut être traité différemment par le contrat. Précisez à l’assureur qui conduira, avec quelle qualification et dans quel cadre.
Si vous prêtez ou louez l’engin, demandez comment le contrat réagit. Un prêt occasionnel et une location régulière ne sont pas équivalents pour un assureur.
La nature de la machine, ses papiers, son usage réel et vos contrats existants.
Avec ces éléments, un courtier peut vérifier ce qui est déjà couvert et ce qui manque, avant de solliciter de nouvelles offres.
Sécuriser, documenter, puis déclarer à l’assureur dans le délai prévu au contrat.
Parce que les sources publiques belges consultées sont rares et parfois anciennes, et que nous ne tirons pas de règles de ce qu’elles ne disent pas.
Nous avons consulté Wikifin (8 juin 2026), KBC Brussels (article non daté) et un document d’information d’AXA (octobre 2019). Aucune de ces sources ne donne un tableau complet des obligations par type d’engin. Les conditions d’un assureur d’il y a plusieurs années ont pu changer ; demandez la version en vigueur.
La prime n’est pas indiquée, car elle dépend de l’engin, de l’usage et de l’assureur. En cas de doute sur l’obligation d’assurance d’une machine, une confirmation écrite de l’assureur reste la référence pour vous.
Astuce Crédit relit vos contrats, identifie les trous de couverture et demande les confirmations écrites.
Nous commençons par vos contrats existants, nous listons vos machines et leur usage, puis nous interrogeons les assureurs sur chaque point douteux. Vous recevez les réponses par écrit et décidez en connaissance de cause. Pour les assurances agricoles et engins, notre rémunération est une commission versée par l’assureur, et vous ne payez pas de frais de courtage en plus de la prime.
Sources officielles : à consulter chez Wikifin : « Rubrique RC auto, page sur les véhicules concernés » (s’ouvre dans un nouvel onglet) (état au mis à jour le 8 juin 2026) ; à consulter chez KBC Brussels : « Comment assurer des véhicules utilitaires ? » (s’ouvre dans un nouvel onglet) (état au article sans date visible, lu le 5 novembre 2026) ; à consulter chez AXA Belgium : « Assurance RC Exploitation Agricole, document d’information (réf. 4185473) » (s’ouvre dans un nouvel onglet) (état au édition d’octobre 2019, exemple de contrat daté) ; à consulter chez Test-Achats : « Assurer sa remorque : tout ce qu’il faut savoir » (s’ouvre dans un nouvel onglet) (état au publié le 10 avril 2025).
Les sources consultées ne le précisent pas. Demandez la réponse par écrit à l’assureur pour votre machine et votre usage.
Pas toujours. Selon Wikifin, les véhicules sur terrain strictement privé doivent aussi être assurés, sauf ceux qui ne peuvent pas rouler sur route.
Non, selon Wikifin : c’est la RC familiale ou la RC exploitation qui intervient.
Cela dépend du contrat. Vérifiez qu’il cite les machines et les engins concernés.
KBC Brussels le range parmi les véhicules utilitaires. Le traitement dans votre contrat reste à confirmer.
Pas par la responsabilité civile. Une garantie complémentaire ou un contrat distinct est à demander.
L’assurance de responsabilité des administrateurs prend en charge les frais de défense et, selon le contrat, les dommages-intérêts réclamés par des tiers.
Lire l'article
La loi du 3 juillet 2005 prévoit que l’organisation qui accueille des volontaires doit en principe les couvrir en responsabilité civile en Belgique.
Lire l'article
Responsabilité sans faute : l’exploitant d’un établissement ouvert au public répond des dommages d’un incendie ou d’une explosion, selon la loi de 1979.
Lire l'articleLes prêteurs et les compagnies d’assurance avec qui nous travaillons. Astuce Crédit est un intermédiaire en crédits et en assurances : nous ne prêtons pas nous-mêmes et nous ne sommes pas un assureur.


