
Assurances
Assurance RC des administrateurs
L’assurance de responsabilité des administrateurs prend en charge les frais de défense et, selon le contrat, les dommages-intérêts réclamés par des tiers.
Lire l'article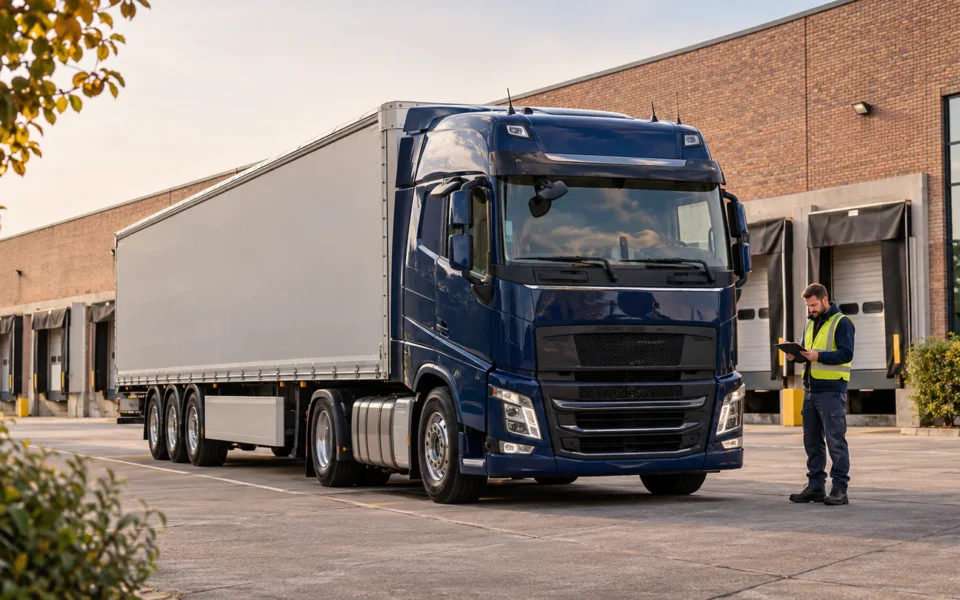
Au-delà de 750 kg de masse maximale autorisée, une remorque compte comme un véhicule à moteur : elle exige sa propre RC auto, une immatriculation et un contrôle technique. En dessous de ce seuil, elle est couverte par l’assurance du véhicule tracteur, à condition d’être déclarée. Les camions, tracteurs et semi-remorques relèvent d’une police spécifique, selon KBC Brussels. Pour l’usage professionnel, vérifiez aussi la couverture des marchandises transportées, qui n’entre pas dans la RC.
Parce qu’il détermine si la remorque est un simple accessoire du véhicule tracteur ou un véhicule à moteur à assurer séparément.
Test-Achats, dans son article d’avril 2025, explique qu’au-delà de 750 kg de masse maximale autorisée (MMA), une remorque est traitée comme un véhicule à moteur. Pour circuler sur la voie publique, elle doit donc disposer d’une RC auto. Une remorque de 750 kg ou moins n’est pas considérée comme un véhicule à moteur : elle suit l’assurance du véhicule tracteur.
La MMA figure sur la plaque du constructeur et sur le certificat de la remorque. Ne la confondez pas avec le poids à vide : c’est la masse maximale autorisée, chargement compris, qui compte. Vérifiez-la avant d’acheter ou d’emprunter une remorque.
Elle est couverte par la RC du véhicule tracteur. Aucune assurance séparée n’est nécessaire.
D’après Test-Achats, une remorque de 750 kg ou moins ne doit être ni immatriculée ni soumise au contrôle technique. Il faut seulement y apposer un duplicata de la plaque du véhicule tracteur. Si elle se détache et cause des dégâts à un tiers, la RC auto du véhicule tracteur répond du dommage. Si elle est détachée et stationnée, seule l’assurance familiale peut intervenir.
Wikifin ajoute une précision importante : il faut déclarer la remorque à son assureur, sinon celui-ci peut réclamer le remboursement des sommes versées à la victime. Un simple appel ou un courriel suffit, mais conservez la réponse écrite.
Une RC séparée, une immatriculation, un contrôle technique et parfois un permis adapté.
Pour un emprunt ponctuel, Test-Achats indique que l’assureur peut ajouter temporairement la remorque au contrat, avec une prime spécifique. Mieux vaut le demander avant le départ que découvrir l’absence de couverture après un accident.
Oui. Une remorque non attachée peut échapper à la RC auto si elle est légère, agricole ou de chantier.
Wikifin précise qu’une remorque non attachée doit être assurée en RC auto, sauf si sa masse maximale autorisée ne dépasse pas 750 kg ou s’il s’agit d’une remorque agricole ou de chantier. En cas d’accident dans ces situations, la RC familiale ou la RC exploitation prend le relais.
Cette règle ne signifie pas que ces remorques sont sans risque ni qu’elles n’ont besoin de rien. Pour une entreprise, la RC exploitation dépend du contrat souscrit et de son champ d’application. Consultez la page Assurance agricole et engins pour le contexte des machines de chantier et des véhicules agricoles.
Par une police spécifique, distincte de celle des voitures et des camionnettes.
KBC Brussels précise que les camions, tracteurs et semi-remorques relèvent d’une police spécifique « camions », alors que les camionnettes et les voitures peuvent se retrouver dans des contrats plus classiques. BNP Paribas Fortis cite aussi les camions parmi les véhicules d’entreprise pour lesquels la RC est obligatoire. Aucune des pages consultées ne détaille les conditions de ces polices, que nous ne décrivons donc pas.
Pour un camion, préparez le dossier avec précision : poids total autorisé en charge, usage (distribution locale, transport longue distance, chantier), nombre et profil des conducteurs, zone de circulation. Ce sont ces éléments qui structurent l’offre de l’assureur.
Non, la RC ne couvre pas ce que vous transportez. Une couverture dédiée est à examiner si vous transportez des biens de valeur ou pour le compte d’autrui.
La RC auto couvre les dégâts que le véhicule cause à des tiers. Les biens que vous transportez, qu’ils vous appartiennent ou qu’ils soient confiés par un client, relèvent d’autres garanties. Selon l’activité, il peut s’agir d’une extension de l’omnium, d’une garantie sur le contenu du véhicule ou d’une assurance spécifique aux marchandises.
Avant de transporter pour le compte d’autrui, demandez à votre courtier quelle assurance couvre la perte ou la détérioration de la marchandise et dans quelles limites. Pour une petite entreprise qui livre elle-même ses produits, le même exercice s’applique, avec des montants plus faibles.
Elle est considérée comme une remorque. Selon son poids, elle suit la RC du véhicule ou exige la sienne.
Test-Achats écrit, dans son article de juillet 2024, qu’une caravane tractable est considérée comme une remorque par la loi sur l’assurance RC auto obligatoire. Attelée, c’est l’assureur du véhicule tracteur qui intervient. Détachée et stationnée avec une masse chargée d’au plus 750 kg, l’assurance familiale peut jouer pour les dommages à un tiers. Au-delà de 750 kg chargée, la caravane est assimilée à un véhicule automoteur et c’est son propre assureur RC qui intervient. Pour les mobil-homes et camping-cars, voyez la page Assurance mobilhome.
Pas par la RC. Une omnium ou un contrat spécifique est parfois possible, selon le poids et l’usage.
Test-Achats ne traite pas d’omnium dédiée à la remorque dans son article, mais rappelle que si le véhicule tracteur a une omnium ou une assistance, il faut vérifier l’effet de la remorque sur ces garanties. Attelée au véhicule, la remorque bénéficie aussi de la protection juridique prévue au contrat.
Si votre remorque a une valeur importante, par exemple une remorque porte-engins ou un atelier mobile, interrogez l’assureur sur la possibilité de l’assurer contre le vol et les dégâts, et sur les conditions de stationnement exigées.
Sécuriser les lieux, remplir le constat en mentionnant la remorque, puis prévenir l’assureur.
Sa masse maximale autorisée, ses papiers et l’accord écrit de votre assureur.
Une remorque d’occasion se choisit aussi sur le papier. Demandez au vendeur le certificat de conformité ou le certificat d’immatriculation, relevez la masse maximale autorisée et comparez-la à la capacité de traction indiquée pour votre véhicule. Si la remorque dépasse 750 kg, l’achat entraîne des démarches supplémentaires : une RC propre, une immatriculation et un contrôle technique.
Pour un prêt entre voisins ou une location de courte durée, la même logique s’applique. Avant de partir, demandez à l’assureur de confirmer par écrit que l’attelage est couvert pour la durée prévue. Un accord donné au téléphone et jamais consigné est difficile à invoquer plus tard, quand un sinistre survient et que chacun a une version différente.
Si la remorque est financée, par exemple par un prêt ou un leasing, le prêteur ou le bailleur peut exiger une couverture précise. Signalez-le à votre courtier dès le début de la démarche, de façon à aligner le contrat d’assurance et le contrat de financement.
Oui, car l’assureur doit connaître l’attelage entier : le véhicule, la remorque, leur poids et l’usage.
Beaucoup d’indépendants et de petites entreprises tractent une remorque derrière une camionnette ou un pick-up pour transporter du matériel ou des matériaux. KBC Brussels range ces véhicules parmi les véhicules utilitaires. Pour la camionnette seule, consultez la page Assurance camionnette ; elle explique la RC, les garanties facultatives et les questions à poser.
Dès qu’une remorque s’ajoute, trois points méritent une attention particulière : la déclaration de la remorque au contrat, la limite de poids tractable inscrite sur les papiers du véhicule, et la différence de traitement entre une remorque de 750 kg ou moins et une plus lourde. Si votre activité compte plusieurs véhicules, l’ensemble se discute plutôt dans une approche globale, décrite sur la page Assurance flotte.
Celles qui font apparaître ce qui est couvert, ce qui ne l’est pas et ce que vous devez déclarer.
Notez les réponses avec la date et le nom de la personne qui les donne. Ce petit dossier vous protège si l’interprétation du contrat est discutée après un accident.
Elle résume des règles publiées par des sources datées et ne remplace ni les conditions de votre contrat ni un avis personnalisé.
Les règles décrites ici viennent de Test-Achats (articles d’avril 2025 et de juillet 2024), de Wikifin (page mise à jour en juin 2026) et de KBC Brussels (article non daté). Elles peuvent évoluer, et chaque contrat d’assurance a ses propres définitions et exclusions. Aucune prime n’est mentionnée, parce qu’elle dépend de l’assureur, du véhicule, de l’usage et du profil des conducteurs.
Si un point de cette page diffère de ce que vous dit votre assureur, demandez-lui de citer l’article de ses conditions générales ou de la loi sur lequel il s’appuie. En cas de doute sur le poids d’une remorque ou sur le permis requis, vérifiez auprès des autorités compétentes avant de prendre la route.
Astuce Crédit vérifie le poids, l’usage et l’attelage, puis compare les offres.
Nous partons des documents de la remorque et de votre usage réel, nous demandons aux assureurs de confirmer par écrit la couverture, puis vous décidez. Nous restons joignables pour la déclaration d’un sinistre. Pour les assurances camion et remorque, notre rémunération est une commission versée par l’assureur, et vous ne payez pas de frais de courtage en plus de la prime.
Sources officielles : Test-Achats – « Assurer sa remorque : tout ce qu’il faut savoir » (s’ouvre dans un nouvel onglet), source datée du publié le 10 avril 2025 ; Test-Achats – « Assurer sa caravane : les indispensables à savoir » (s’ouvre dans un nouvel onglet), source datée du publié le 15 juillet 2024 ; Wikifin – « Quels sont les véhicules visés par la RC auto ? » (s’ouvre dans un nouvel onglet), source datée du mis à jour le 8 juin 2026 ; KBC Brussels – « Comment assurer des véhicules utilitaires ? » (s’ouvre dans un nouvel onglet), source datée du article sans date visible, lu le 5 novembre 2026.
Au-delà de 750 kg de masse maximale autorisée, selon Test-Achats et Wikifin.
Oui. Sans déclaration, l’assureur peut réclamer le remboursement de ce qu’il a payé à la victime.
Non, avec 750 kg ou moins, il suffit de fixer un duplicata de la plaque du véhicule tracteur (Test-Achats).
Non. Il faut une garantie dédiée, à discuter selon la valeur et la nature des biens.
Oui, au sens de la loi sur l’assurance obligatoire. Le poids chargé décide de la couverture.
Par une police spécifique « camions » chez de nombreux assureurs. Demandez un devis détaillé.
L’assurance de responsabilité des administrateurs prend en charge les frais de défense et, selon le contrat, les dommages-intérêts réclamés par des tiers.
Lire l'article
La loi du 3 juillet 2005 prévoit que l’organisation qui accueille des volontaires doit en principe les couvrir en responsabilité civile en Belgique.
Lire l'article
Responsabilité sans faute : l’exploitant d’un établissement ouvert au public répond des dommages d’un incendie ou d’une explosion, selon la loi de 1979.
Lire l'articleLes prêteurs et les compagnies d’assurance avec qui nous travaillons. Astuce Crédit est un intermédiaire en crédits et en assurances : nous ne prêtons pas nous-mêmes et nous ne sommes pas un assureur.


