Prêter de l’argent à un enfant, à un ami ou à un proche est courant, et peut éviter un crédit coûteux. Mais un prêt entre particuliers mal préparé peut créer des conflits, et internet regorge de faux « prêteurs privés » qui cherchent à soutirer de l’argent. Cet article explique comment encadrer un prêt entre proches, ce qu’il faut mettre par écrit, ce que deviennent les intérêts et comment reconnaître les offres frauduleuses. Il s’appuie sur Wikifin et les mises en garde de la FSMA et du SPF Économie.
Un prêt entre proches : pas de règle particulière
Il n’existe aucune réglementation particulière pour un prêt familial ou amical occasionnel (Wikifin). Il en va autrement si vous prêtez de manière habituelle et professionnelle : les règles du crédit à la consommation s’appliquent alors au prêteur. Entre particuliers, c’est donc à vous de fixer clairement les conditions de remboursement, de préférence par écrit, pour éviter les désaccords sur le montant prêté ou les intérêts.
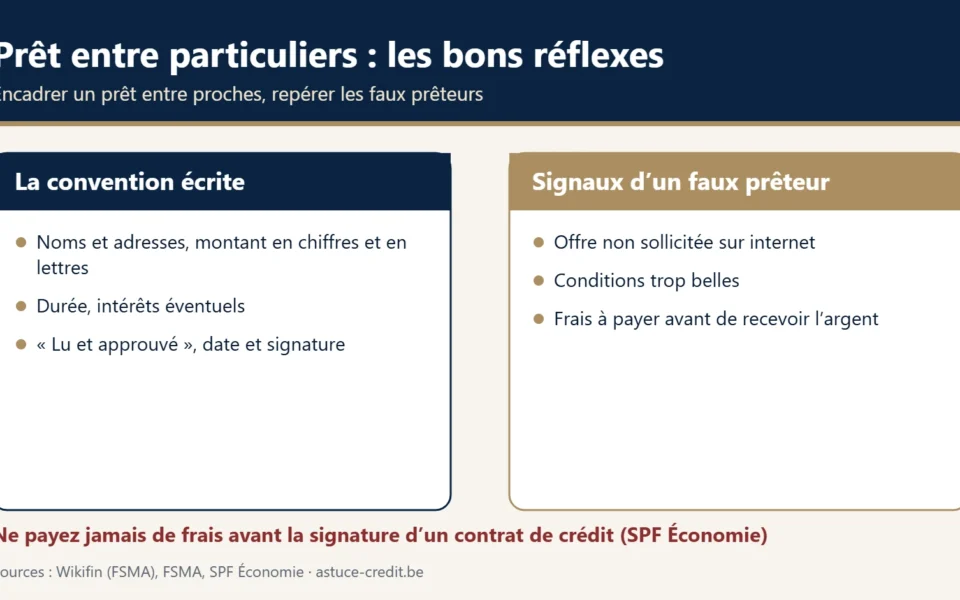
La convention écrite : ce qu’elle doit contenir
Wikifin recommande d’intégrer dans la convention :
- les noms, prénoms et adresses complètes du prêteur et de l’emprunteur ;
- le montant prêté, en chiffres et en lettres, et la façon dont il a été remis ;
- la raison du prêt ;
- la durée du prêt : sans date prévue, le prêteur peut en principe réclamer son argent quand il le souhaite ;
- l’éventuel taux d’intérêt, les intérêts de retard et les modalités de paiement ;
- le nombre d’exemplaires, le lieu et la date de signature.
L’emprunteur signe, de préférence après la mention « lu et approuvé ». Pour un petit montant, une reconnaissance de dette écrite à la main et signée par l’emprunteur peut suffire : elle reprend les noms et adresses, le montant et l’engagement de rembourser (Wikifin).
Les intérêts et l’impôt
Si vous appliquez un taux d’intérêt, les intérêts perçus sont un revenu mobilier pour le prêteur, soumis au précompte mobilier, actuellement de 30 % selon Wikifin, sauf si le prêteur a peu ou pas de revenus imposables. Une aide familiale peut aussi prendre la forme d’une donation plutôt que d’un prêt ; les conséquences ne sont pas les mêmes : parlez-en à un notaire avant de choisir.
Si l’emprunteur ne rembourse pas
- Commencez par en parler avec lui, sans attendre, pour comprendre ce qui l’en empêche.
- Si aucune solution n’est trouvée, envoyez une mise en demeure écrite, de préférence par recommandé : c’est à partir de ce moment que les intérêts de retard commencent à courir.
- En dernier recours, une action en justice est possible sur la base de la convention ou de la reconnaissance de dette. Attention aux délais de prescription (Wikifin).
Les faux « prêteurs privés » sur internet
La FSMA met régulièrement en garde contre des prêteurs frauduleux qui proposent de faux crédits, souvent sous l’étiquette de « prêteur privé » ou de particulier. Les signaux d’alerte qu’elle cite :
- une offre non sollicitée, reçue par courriel ou sur les réseaux sociaux ;
- des conditions particulièrement alléchantes : gros montant, taux très faible, durée exceptionnellement longue, pas de vérification de votre situation ;
- une demande de paiement préalable : frais de dossier, prime d’assurance, frais administratifs ; une fois l’argent versé, le « prêteur » disparaît ;
- une adresse électronique gratuite, ou un paiement demandé par transfert d’argent liquide international.
Le SPF Économie résume : ne payez jamais de frais avant la signature d’un contrat de crédit. Seuls les prêteurs agréés et les intermédiaires inscrits auprès de la FSMA peuvent intervenir dans un contrat de crédit ; vous pouvez le vérifier sur le site de la FSMA. Si vous avez payé, prévenez votre banque, déposez plainte à la police et signalez-le via ConsumerConnect. Notre article sur les faux prêts détaille ces pièges.
Prêter, donner ou se porter caution : quatre façons d’aider
Cette page donne des informations générales ; elle ne remplace pas l’avis d’un notaire ou du SPF Finances pour votre situation. Quand on veut aider un enfant à financer un logement, le prêt n’est qu’une option parmi d’autres. Selon notaire.be (article du 13 novembre 2025), on peut :
- Faire une donation d’argent. Selon notaire.be, une donation peut se faire sans notaire (don manuel ou virement), mais les conséquences fiscales et successorales dépendent de la Région : demandez un décompte à un notaire. Notaire.be avertit d’une « période suspecte » : si la donation n’est pas enregistrée et que le donateur décède dans un certain délai, les biens donnés sont ajoutés à la succession et pris en compte pour les droits de succession. Ce délai dépend de la Région et peut changer. Enregistrer la donation, contre des droits de donation moins élevés que les droits de succession, supprime ce risque.
- Utiliser la technique de l’achat scindé, où les enfants doivent payer leur part avec leurs propres fonds : des règles strictes existent.
- Se porter garant : soit en hypothéquant l’un de ses biens, que la banque pourra saisir en cas de défaut, soit en devenant codébiteur solidaire (dans ce cas, vous êtes tenu comme l’emprunteur : la banque peut exiger directement les mensualités).
- Octroyer un prêt. Si l’aide doit être remboursée, notaire.be indique qu’il est vivement recommandé d’indiquer noir sur blanc toutes les conditions : informations personnelles de chacun, durée, motif, taux d’intérêt, modalités de remboursement. Les intérêts éventuellement perçus sont soumis à un précompte mobilier de 30 % (consulté le 21 novembre 2026 ; ce taux peut changer).
Les règles fiscales sur les donations sont régionales et évoluent : pour un montant important, demandez un décompte à un notaire avant de choisir entre prêt et donation.
Un cadeau n’est pas une donation
Notaire.be distingue le cadeau occasionnel de la donation, qui est taxée. Il n’existe pas de règle juridique claire, mais des principes : le don doit rester proportionné au patrimoine du donateur, et être fait à l’occasion d’un événement particulier, comme Noël, un anniversaire ou un mariage. Notaire.be rappelle aussi que, pour un enfant, une donation est en principe une avance sur son héritage : elle est, sauf précision contraire, déduite de sa part pour garantir l’égalité entre héritiers. Cela compte quand on prête à un enfant : un prêt remboursable ne désavantage pas les autres, alors qu’une donation peut modifier le partage.
Remise de dette : un prêt qui devient une donation
Wikifin et notaire.be rappellent que vous pouvez décider à tout moment que votre enfant ou votre proche n’est plus redevable du solde. Cette remise de dette est alors considérée comme une donation. Elle a donc des conséquences fiscales et successorales : si vous envisagez cette solution, parlez-en à un notaire avant de la faire, et mettez-la par écrit.
Les intérêts : un exemple chiffré de Wikifin
Wikifin explique qu’il n’existe aucune limite au montant d’un prêt familial ou amical. Mais dès que vous prêtez des montants importants, vous devez considérer le manque à gagner : si l’argent vient d’un compte d’épargne, vous ne touchez plus les intérêts de cette épargne tant qu’il n’est pas restitué. C’est la raison pour laquelle on peut convenir d’un intérêt. Wikifin suggère de prendre pour référence le taux d’un compte d’épargne ou d’un autre placement. Ces intérêts sont un revenu mobilier pour celui qui les reçoit ; l’emprunteur doit retenir le précompte, le déclarer à l’administration et le payer dans le délai prévu. Le régime fiscal peut différer selon le but du prêt.
Wikifin donne cet exemple : vous prêtez 50 000 euros à votre fils, avec un intérêt convenu de 5 % par an, soit 2 500 euros. Votre fils doit retenir 30 % de précompte mobilier, soit 750 euros, qui vont à l’administration, et vous verse 1 750 euros. Selon Wikifin, vous n’avez en principe pas d’autre impôt à payer sur ces intérêts ; vérifiez auprès du SPF Finances. L’exemple illustre un mécanisme : le taux de 5 % est un chiffre choisi par Wikifin, il ne correspond à aucun taux proposé, et le précompte peut changer. Pour les formalités, Wikifin renvoie au SPF Finances.
Quelques précautions avant de prêter
- La famille et l’argent. Wikifin rappelle qu’ils ne font pas toujours bon ménage et invite à penser aux jalousies que l’aide pourrait susciter, par exemple chez vos autres enfants.
- Si les banques ont refusé. Soyez particulièrement prudent si votre enfant ou votre ami s’adresse à vous parce qu’il n’obtient pas de crédit auprès d’une banque : les banques considèrent sans doute qu’il risque de ne pas rembourser.
- Le manque à gagner. Prêter une somme importante prive de cette somme : demandez-vous si vous pouvez vous en passer pendant la durée du prêt.
- Si vous empruntez vous-même. Si vous prêtez en même temps que vous demandez un crédit, ou si vous empruntez à un proche pendant votre demande de crédit hypothécaire, signalez-le au prêteur : il doit évaluer vos engagements.
À quoi sert l’écrit, concrètement ?
Wikifin recommande de mettre les conditions par écrit pour éviter les conflits en cas de désaccord sur le montant prêté ou les intérêts. Si aucune date de remboursement n’est indiquée, le prêteur a légalement le droit de réclamer son argent quand il le souhaite. En cas de non-remboursement, la seule possibilité est d’agir en justice sur la base de la convention ou de la reconnaissance de dette, après avoir envoyé une mise en demeure écrite : c’est ce document qui sera votre preuve. Wikifin rappelle de rester attentif aux délais de prescription applicables aux prêts entre particuliers.
Si vous préférez donner : les conditions possibles
Si vous décidez finalement de donner plutôt que de prêter, adressez-vous à un notaire pour la manière de documenter la donation. Selon notaire.be, passer par un notaire permet d’enregistrer la donation et d’y prévoir des conditions :
- le droit de retour, qui permet de reprendre le bien donné si le bénéficiaire ou ses héritiers décèdent avant vous ;
- la donation avec charge, à condition de vous verser un montant régulier, une sorte d’intérêt ;
- l’interdiction d’aliéner, pour garantir que le bénéficiaire ne dilapide pas le montant.
Ces formules ont des effets fiscaux et successoraux qui dépendent de la Région et qui évoluent : le notaire vous présentera les possibilités et leurs conséquences avant que vous ne choisissiez entre un prêt, une donation ou une combinaison des deux.
Questions fréquentes
Le prêt entre particuliers est-il légal en Belgique ?
Oui, et il n’existe pas de réglementation particulière pour un prêt familial ou amical occasionnel ; les règles du crédit à la consommation s’appliquent à celui qui prête de manière habituelle et professionnelle. Mieux vaut fixer les conditions par écrit. Voyez la convention écrite.
Qu’est-ce qu’une reconnaissance de dette ?
Un document écrit à la main et signé par l’emprunteur, qui mentionne les noms, le montant et son engagement de rembourser. Elle convient pour de petits montants.
Les intérêts d’un prêt entre particuliers sont-ils imposés ?
Oui, ce sont des revenus mobiliers pour le prêteur, soumis au précompte mobilier. Voyez les intérêts et l’impôt.
Comment reconnaître un faux prêteur privé ?
Offre non sollicitée, conditions trop belles, frais à payer avant de recevoir l’argent : la FSMA recommande de ne jamais donner suite. Voyez les signaux d’alerte.
Que faire si l’emprunteur ne rembourse pas ?
En parler d’abord, puis envoyer une mise en demeure écrite, et en dernier recours agir en justice. Voyez si l’emprunteur ne rembourse pas.
Un prêt à un enfant peut-il devenir une donation ?
Oui : si vous décidez que le solde n’est plus dû, cette remise de dette est considérée comme une donation (Wikifin, notaire.be). Elle a des conséquences fiscales et successorales : parlez-en à un notaire avant de la décider. Voyez la remise de dette.