L’ouverture de crédit, souvent appelée « réserve d’argent », est un crédit à la consommation qui met à votre disposition un montant maximum, dans lequel vous puisez quand vous le souhaitez. Elle prend plusieurs formes : réserve liée à une carte de crédit, facilité de découvert sur un compte, ligne de crédit. Cet article explique comment elle fonctionne, ce qu’est le délai de zérotage, ce qu’elle peut coûter et en quoi elle diffère d’un prêt à tempérament. Il s’appuie sur le SPF Économie et Wikifin (FSMA).
Vous signez un seul contrat, qui fixe un montant maximum. Vous pouvez ensuite prélever de l’argent jusqu’à ce montant, rembourser, puis prélever à nouveau, sans introduire une nouvelle demande (SPF Économie). Il n’y a pas de plan de remboursement fixe comme pour un prêt à tempérament, mais le contrat prévoit des conditions : intérêts à payer régulièrement, remboursement minimum, et obligation de revenir à zéro dans un certain délai (Wikifin).
Le contrat porte la mention manuscrite « lu et approuvé pour … euros à crédit ». Comme pour tout crédit à la consommation, vous recevez avant la signature la fiche d’information standardisée et vous disposez d’un délai de 14 jours pour renoncer au contrat, sans donner de motif (article VII.83 du Code de droit économique).
Les formes les plus courantes
- La carte de crédit avec réserve d’argent. Les dépenses faites avec la carte peuvent être remboursées en plusieurs fois au lieu d’être débitées en une fois chaque mois. Une carte de crédit à débit différé simple, sans ligne de crédit, ne génère pas d’intérêts, mais une cotisation est en général due (Wikifin).
- La facilité de découvert. La banque vous permet de passer sous zéro sur votre compte à vue, jusqu’à un montant fixé. Dans la plupart des cas, vous devez remettre le compte à zéro au moins une fois tous les trois mois (Wikifin).
- La ligne de crédit sans carte, liée à un compte, qui fonctionne comme une réserve.
Le délai de zérotage
Une ouverture de crédit doit être remise à zéro dans un délai maximal fixé par la loi ; le prêteur peut prévoir un délai plus court dans le contrat. Le délai recommence à courir chaque fois que vous êtes revenu à zéro (SPF Économie). Lorsque le délai de zérotage est d’un an ou moins, le prêteur doit vous avertir au plus tard deux mois avant l’échéance (article VII.95 du Code de droit économique).
Le SPF Économie attire l’attention sur deux pièges :
- si vous ne payez que le minimum prévu par le contrat, le délai de zérotage peut arriver avant que la réserve soit remboursée ;
- un prélèvement fait juste avant la fin du délai devra être remboursé très vite.
Si vous n’êtes pas revenu à zéro à temps, le prêteur peut réclamer des intérêts et des frais de retard, suspendre le crédit, voire le résilier, et le défaut peut être enregistré à la Centrale des crédits.
Combien coûte une réserve d’argent ?
Wikifin rappelle que ces crédits très souples sont associés à des taux élevés. Le taux annuel effectif global maximum est fixé par la loi selon la forme et le montant du crédit, et selon qu’une carte y est liée ou non ; il est révisé tous les six mois. Consultez le chiffre en vigueur dans l’aperçu des taux maximaux du SPF Économie (s’ouvre dans un nouvel onglet).
À cela peut s’ajouter la cotisation annuelle d’une carte de crédit, plus élevée que celle d’une carte de débit (SPF Économie). Demandez toujours le taux annuel effectif global et le coût total avant de signer.
Ouverture de crédit ou prêt à tempérament ?
Ouverture de crédit et prêt à tempérament : les différences
|
Ouverture de crédit |
Prêt à tempérament |
| Mise à disposition |
Un montant maximum, utilisé au besoin |
Une somme versée en une fois |
| Remboursement |
Variable, avec obligation de revenir à zéro |
Mensualités fixes jusqu’à une date connue |
| Mention manuscrite |
« lu et approuvé pour … euros à crédit » |
« lu et approuvé pour … euros à rembourser » |
| Lisibilité du coût |
Plus difficile à suivre |
Coût total connu dès la signature |
Selon les lignes directrices du SPF Économie sur la solvabilité, un crédit à durée déterminée avec amortissement est en principe plus adapté quand vous avez besoin d’une somme précise, tout de suite ; l’ouverture de crédit se justifie quand vous voulez vraiment pouvoir prélever plus tard. Astuce Crédit présente le prêt à tempérament et une carte de crédit avec ouverture de crédit (voir notre simulateur). Cet article explique les règles de l’ouverture de crédit. Le fonctionnement du prêt à tempérament est détaillé sur notre page Prêt à tempérament.
Les bons réflexes
- Payez plus que le minimum pour revenir à zéro dans le délai.
- Utilisez la réserve pour des besoins ponctuels, pas pour des dépenses courantes : Wikifin recommande de ne passer sous zéro que pour de courtes périodes.
- Surveillez les frais qui peuvent s’ajouter sans que vous vous en aperceviez, comme la cotisation de carte.
- En cas de difficulté, parlez-en tôt à votre prêteur ; si plusieurs dettes s’accumulent, voyez notre article sur le surendettement.
Carte de débit, carte de crédit, carte prépayée : les différences
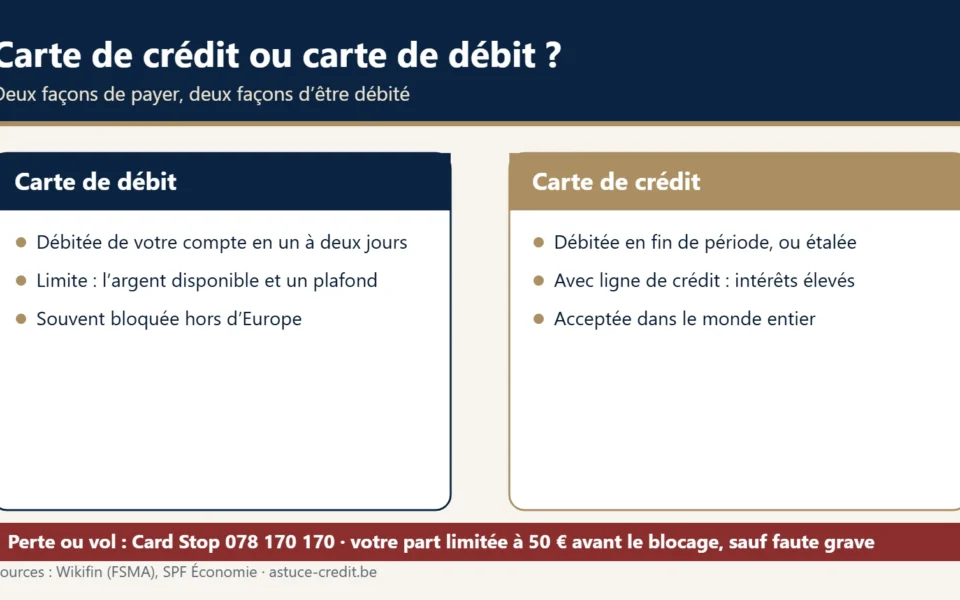
Beaucoup d’ouvertures de crédit passent par une carte. Wikifin compare les trois types de cartes de paiement, ce qui aide à comprendre où commence réellement le crédit.
Cartes de débit, de crédit et prépayées (Wikifin)
|
Carte de débit |
Carte de crédit |
Carte prépayée |
| Paiement |
Le montant est prélevé de votre compte à vue presque immédiatement |
Vous payez vos achats seulement à la fin d’une période convenue ; avec une ligne de crédit, vous pouvez étaler le paiement en payant des intérêts |
Vous dépensez uniquement le montant chargé sur la carte |
| Limite |
L’argent disponible sur le compte, et un maximum par jour et par semaine |
La limite de crédit autorisée, sur une période donnée, par exemple un mois |
Le solde chargé |
| Dette possible ? |
Seulement si le compte peut passer sous zéro |
Oui |
Non : il est impossible de lier un crédit à la carte |
| Coût |
Des frais peuvent être liés à la carte |
Cotisation annuelle parfois plus élevée, et intérêts élevés si le paiement est étalé |
Cotisation annuelle fréquente ; frais possibles à l’étranger ou pour retirer de l’argent |
Source : Wikifin, « Différences entre une carte de débit et une carte de crédit » et « Qu’est-ce qu’une carte de paiement prépayée ? ».
Selon Wikifin, la carte prépayée peut convenir à celles et ceux qui veulent mieux maîtriser leurs dépenses ou qui ne veulent pas de carte de crédit, puisqu’elle ne permet pas de créer de dettes. Elle ne demande pas de revenus fixes, et les jeunes de moins de 18 ans peuvent en disposer, alors qu’ils ne peuvent pas avoir de carte de crédit.
Utiliser une carte de crédit sans se faire surprendre
Wikifin explique qu’une carte de crédit est aussi une forme d’ouverture de crédit. Vos achats ne sont pas débités tout de suite : une fois par mois, vous recevez un décompte de toutes les opérations, débité un jour fixe de votre compte à vue. Si vous payez le montant dû dès la réception du décompte, vous ne payez pas d’intérêts. Vous pouvez aussi choisir d’échelonner le remboursement : la carte est alors liée à une ligne de crédit et votre compte est débité chaque mois d’un montant minimum fixé à l’avance. Cette forme de crédit coûte cher, selon Wikifin : les taux d’intérêt sur la partie remboursée plus tard sont très élevés, et on peut perdre le contrôle de ce qui est déjà payé et de ce qui ne l’est pas encore. Wikifin recommande donc de :
- rembourser au plus vite les dépenses faites avec la carte, pour éviter de payer trop d’intérêts ;
- veiller à ce que le compte à vue soit suffisamment approvisionné le jour du débit du décompte ;
- retirer de l’argent en Belgique avec une carte de débit plutôt qu’avec une carte de crédit ;
- rester prudent avec les cartes de crédit, surtout celles proposées par les grands magasins : on ne se rend pas toujours compte des dépenses réalisées.
Facilité de découvert, dépassement et crédit-pont
Le SPF Économie présente d’autres formes proches de l’ouverture de crédit.
- La facilité de découvert est une forme particulière d’ouverture de crédit : elle permet de descendre en négatif sur son compte à vue pour des paiements en magasin, des retraits au Bancontact ou des virements, alors que le compte n’est plus approvisionné.
- Le dépassement est une facilité de découvert que la banque accorde tacitement, soit quand elle autorise un solde négatif sans contrat de facilité de découvert, soit quand elle tolère un dépassement du montant convenu. Pour un dépassement, la loi encadre les intérêts, les frais et l’information que la banque doit vous donner : lisez les conditions de votre banque.
- Le crédit-pont est un crédit de courte durée qui avance des fonds en attendant la réception d’une somme importante : quand elle arrive, il se rembourse en une seule fois. Il ne s’agit pas d’une réserve d’argent renouvelable.
Ce que le taux annuel effectif global ne dit pas sur une réserve d’argent
Pour un crédit à montant et durée fixes, le taux annuel effectif global et le montant total dû donnent une idée assez claire du coût. Pour une ouverture de crédit, Wikifin avertit que ce taux n’exprime pas toujours le prix réel du crédit, parce qu’on ne sait pas à l’avance combien vous allez prélever ni quand vous rembourserez. Le coût réel dépend donc de votre utilisation : plus vous gardez longtemps la réserve utilisée, plus vous payez d’intérêts. Selon Wikifin, les frais en cas de défaut de paiement ne sont pas inclus dans ce taux.
Avant de signer, regardez donc non seulement le taux annuel effectif global, mais aussi la mensualité minimale demandée, la date de zérotage et ce qui se passe si vous ne revenez pas à zéro à temps. Rappelez-vous aussi que, sur un contrat papier, vous devez écrire de votre main la mention « lu et approuvé pour… euros à crédit », qui rappelle le montant du crédit ouvert.
Questions fréquentes
Qu’est-ce qu’une ouverture de crédit ?
Un crédit à la consommation qui met à votre disposition un montant maximum, dans lequel vous puisez au besoin, souvent au moyen d’une carte. Voyez comment elle fonctionne.
Qu’est-ce que le délai de zérotage ?
Le délai dans lequel vous devez rembourser entièrement la réserve utilisée et revenir à zéro. La loi fixe un maximum, le contrat peut prévoir moins ; lorsque ce délai est d’un an ou moins, le prêteur doit vous prévenir au plus tard deux mois avant l’échéance. Voyez la partie délai de zérotage.
Une carte de crédit est-elle un crédit ?
Une carte de crédit avec réserve d’argent est une ouverture de crédit. Une carte à débit différé simple, remboursée en une fois chaque mois, ne génère pas d’intérêts, mais une cotisation est en général due.
Quel est le taux maximum d’une ouverture de crédit ?
Il est fixé par la loi selon le montant et la présence d’une carte, et révisé tous les six mois : consultez l’aperçu du SPF Économie, présenté dans la partie coût.
Vaut-il mieux une réserve d’argent ou un prêt à tempérament ?
Pour une dépense précise, le prêt à tempérament rend le coût plus lisible ; la réserve sert à prélever au besoin. Le comparatif résume les différences.
Sources
- SPF Économie – Délai de zérotage (s’ouvre dans un nouvel onglet), consultée le 20 novembre 2026.
- SPF Économie – Avantages et désavantages des différentes formules de crédit (s’ouvre dans un nouvel onglet), consultée le 20 novembre 2026.
- SPF Économie – Aperçu des TAEG maximaux à travers le temps (s’ouvre dans un nouvel onglet) (document du 1er décembre 2025), consulté le 20 novembre 2026.
- SPF Économie – Évaluation de la solvabilité du consommateur, crédit à la consommation (lignes directrices) (s’ouvre dans un nouvel onglet), 4 juillet 2022, consulté le 20 novembre 2026.
- Wikifin (FSMA) – L’ouverture de crédit (s’ouvre dans un nouvel onglet), page mise à jour le 12 février 2026, consultée le 20 novembre 2026.
- Wikifin (FSMA) – Différences entre une carte de débit et une carte de crédit (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- Wikifin (FSMA) – Qu’est-ce qu’une carte de paiement prépayée ? (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- Wikifin (FSMA) – Les cartes de crédit, une forme d’ouverture de crédit (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- SPF Économie – Les différentes formules du crédit à la consommation (facilité de découvert, dépassement, crédit-pont ; page mise à jour le 12 janvier 2018) (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- Wikifin (FSMA) – Combien coûte un crédit ? (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.