La carte de crédit ressemble à une carte bancaire ordinaire, mais elle fonctionne autrement : vos achats ne sont pas débités tout de suite de votre compte. Selon le type de carte, cette avance est sans intérêts ou devient un crédit à la consommation. Cet article explique la différence avec une carte de débit, les deux types de cartes de crédit, les frais à surveiller et que faire en cas de perte ou de vol. Il s’appuie sur Wikifin (FSMA) et le SPF Économie. Astuce Crédit présente une carte de crédit avec ouverture de crédit : son exemple représentatif figure dans notre simulateur. Cet article donne les informations générales sur les cartes de crédit.
Carte de crédit ou carte de débit : la différence
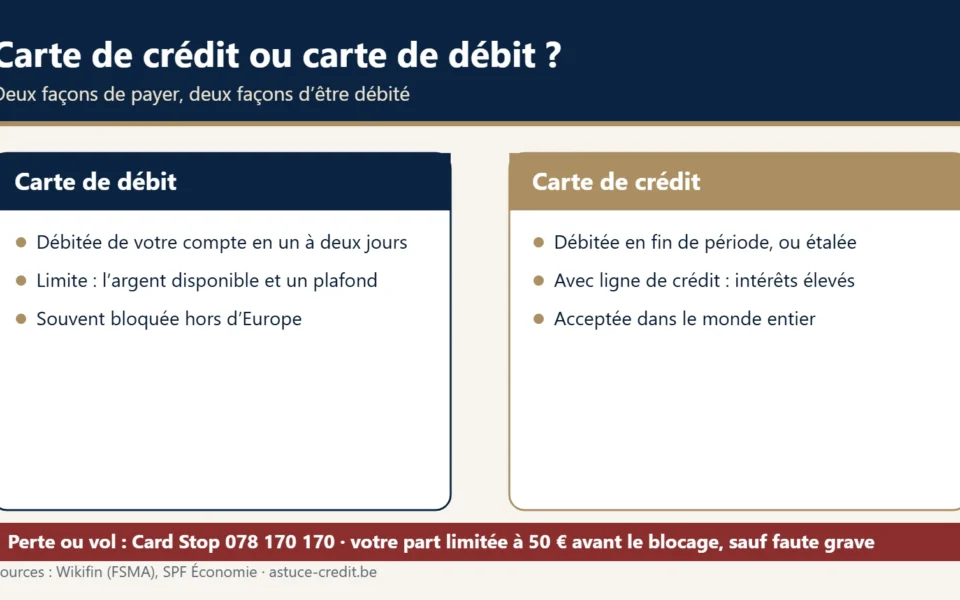
Carte de débit et carte de crédit
|
Carte de débit |
Carte de crédit |
| Exemples |
Bancontact, Visa Debit, Debit Mastercard |
Visa, Mastercard, American Express, Diners Club |
| Paiement |
Débité de votre compte en un à deux jours |
Débité à la fin d’une période convenue, ou étalé avec une ligne de crédit |
| Limite |
L’argent disponible sur le compte et un plafond par jour ou par semaine |
La limite de crédit autorisée, par exemple par mois |
| À l’étranger |
Souvent bloquée hors d’Europe, à débloquer auprès de la banque |
Acceptée dans le monde entier, sauf exceptions |
| Coûts |
Cotisation annuelle, éventuellement des frais par transaction |
Cotisation annuelle, frais de retrait, frais de change hors euro |
Source : Wikifin, « Différences entre une carte de débit et une carte de crédit », page mise à jour le 14 juillet 2026.
Les deux types de cartes de crédit
- La carte à débit différé. Vos paiements sont regroupés et débités en une fois chaque mois. C’est la plus courante en Belgique. Vous bénéficiez d’une courte période sans intérêts (Wikifin).
- La carte avec ligne de crédit. Le remboursement est étalé dans le temps, avec un montant minimum à payer chaque mois. C’est une ouverture de crédit : des intérêts, en général élevés, sont dus, et la réserve doit être remboursée dans un délai de zérotage (Wikifin, SPF Économie). Notre article sur l’ouverture de crédit détaille ces règles.
Avant de signer, lisez la fiche d’information et le contrat de la carte : ils décrivent toutes les conditions et les frais (Wikifin).
Les frais à surveiller
- La cotisation annuelle, plus élevée quand des services sont ajoutés, comme une assurance (Wikifin).
- Les retraits d’argent au distributeur avec une carte de crédit, qui coûtent cher en frais et en intérêts. Pour retirer de l’argent en Belgique, la carte de débit évite ces frais (Wikifin).
- Les frais de change et commissions pour les paiements dans une autre devise que l’euro.
- Les intérêts, si vous utilisez une ligne de crédit au lieu de rembourser en une fois.
Perte, vol ou fraude : que faire ?
- Faites bloquer la carte immédiatement en appelant Card Stop au 078 170 170 depuis la Belgique, ou au +32 78 170 170 depuis l’étranger. Beaucoup de banques permettent aussi de bloquer la carte dans leur application (Wikifin).
- Déclarez le vol à la police et confirmez par écrit à votre banque les circonstances et le moment du blocage (SPF Économie).
Les paiements frauduleux faits avant votre appel à Card Stop restent à votre charge jusqu’à 50 euros maximum, sauf fraude ou négligence grave de votre part, par exemple un code PIN noté sur la carte. Après le blocage, vous n’êtes en principe plus responsable (Wikifin, SPF Économie). En cas de désaccord avec la banque, adressez-vous d’abord à son service des plaintes, puis à Ombudsfin (Wikifin).
La carte de crédit en voyage
La carte de crédit est acceptée dans le monde entier, également hors de l’Union européenne, sauf exceptions (Wikifin). Certaines cartes incluent une assurance voyage ou annulation : vérifiez-le pour éviter de payer deux fois la même garantie. Notre article sur l’assurance voyage explique quoi vérifier avant de partir.
La limite de la carte de crédit
Selon Wikifin, toutes les cartes de crédit ont une limite : c’est le montant maximum que vous pouvez dépenser par mois. Les limites les plus courantes oscillent entre 1 250 et 2 500 euros par mois, à titre indicatif et sous réserve de variations, et dépendent en grande partie de votre capacité financière. Wikifin recommande de choisir une limite que vous pouvez rembourser aisément, en gardant à l’esprit qu’en cas de fraude, les pertes peuvent être beaucoup plus importantes avec une limite élevée. On peut augmenter ou réduire cette limite, y compris temporairement, par exemple avant un grand voyage.
Il faut aussi tenir compte de la limite lors d’une caution ou d’une réservation. Wikifin donne cet exemple : dans un hôtel ou chez un loueur de voitures, on vous demande une carte de crédit même si vous ne payez qu’à la fin. Le professionnel réserve un montant comme « caution » sur la facture ou pour d’éventuels dommages, et ce montant est temporairement déduit de votre limite. Avec une limite de 2 500 euros et 1 000 euros réservés pendant dix jours, il ne vous reste que 1 500 euros disponibles pendant ces dix jours. Le montant est libéré quand vous rendez la voiture sans dommages.
Wikifin décrit deux possibilités.
- Un décompte mensuel, sans ligne de crédit. Vous payez une fois par mois le total des paiements et retraits du mois écoulé, débité un jour fixe de votre compte à vue. Vous ne payez pas d’intérêts sur ces sommes, mais en général un montant annuel fixe à la banque pour pouvoir utiliser la carte.
- Une carte liée à une ligne de crédit. Un montant minimum est prélevé automatiquement un jour fixe du mois. Pour une ouverture de crédit jusqu’à 5 000 euros, le minimum mensuel est de 1/18e du solde restant dû (arrêté royal ; exemple de Wikifin). Au-delà, la fraction est plus faible selon le montant : elle figure dans le contrat. Pour le solde, vous choisissez de le payer tout de suite par virement, sans intérêts, ou de l’étaler, ce qui entraîne souvent des intérêts élevés.
L’exemple de Wikifin : avec une limite de 1 250 euros, vous avez dépensé 684 euros entre le 23 avril et le 23 mai. Sans ligne de crédit, la banque débite 684 euros le 5 juin, sans intérêts. Avec une ligne de crédit, elle débite 1/18 de la somme utilisée, soit 38 euros, et il reste 646 euros en cours, sur lesquels des intérêts sont dus. Le prêteur envoie chaque mois un décompte avec ce que vous avez payé, ce qui reste à payer et la marge restante avant la limite. L’exemple illustre un mécanisme, il ne correspond à aucune offre.
Deux formes de fraude à connaître
Wikifin distingue deux formes courantes de fraude liée à une carte de crédit. La première est l’utilisation frauduleuse de la carte : elle a été perdue ou volée, ou vous avez laissé ses données sur des sites peu fiables, et quelqu’un fait des achats ou prélève de l’argent. La seconde est l’usurpation d’identité : quelqu’un a obtenu votre adresse, vos coordonnées bancaires, vos fiches de paie ou votre signature, et les utilise pour demander un crédit à votre nom ou pour prélever de l’argent de vos comptes. Un signe d’alerte : on vous réclame de l’argent que vous n’avez pas reçu ou dépensé, ou votre compte est débité d’un montant important à votre insu.
Se protéger au quotidien
Wikifin propose des habitudes simples :
- signer la carte dès réception et ne jamais communiquer ses données à une autre personne ;
- mémoriser le code PIN, ne jamais l’écrire, éviter les codes évidents (date d’anniversaire, 1111, 0000) et masquer le clavier lors de la saisie ;
- n’utiliser la carte en ligne que sur des sites protégés par un cadenas dans l’adresse, et vérifier le commerçant en cas de doute ;
- ne jamais donner suite à un courriel ou à un appel qui demande les données ou les codes de la carte ;
- à l’étranger, quand le code PIN n’est pas demandé, ne pas perdre la carte de vue : demander au commerçant d’effectuer les manipulations devant vous, car il pourrait copier les données à votre insu ;
- veiller à ce que personne ne copie vos documents personnels (carte d’identité, fiches de paie, extraits de compte, permis de conduire) et déchiqueter les copies avant de les jeter ;
- contrôler régulièrement et soigneusement les extraits de compte et les décomptes, pour repérer vite une fraude.
Si vous êtes quand même victime
Wikifin recommande de contacter immédiatement Card Stop, votre banque et l’émetteur de la carte pour bloquer la carte et les comptes utilisés abusivement, puis de changer les codes PIN de vos autres cartes. Si des voleurs ont contracté des prêts ou fait des achats avec votre identité, signalez-le au plus vite aux services clientèle des entreprises concernées. Déclarez toujours un vol d’identité à la police et conservez le procès-verbal, utile pour l’assurance ou pour obtenir plus tard une indemnisation. Wikifin indique que respecter les procédures de signalement augmente vos chances de récupérer les sommes prélevées ; rien n’est garanti.
À l’étranger : débit ou crédit ?
Wikifin explique que les cartes de crédit sont très largement acceptées à l’étranger, et que de nombreux restaurants, hôtels et sociétés de location exigent d’être payés par carte de crédit. Les réservations peuvent bloquer une somme à titre de garantie : l’hôtel ou le loueur doit libérer ce montant lors du paiement final. Quelques repères avant de partir :
- Hors d’Europe, vérifiez auprès de la banque s’il faut modifier la zone d’utilisation de la carte, et contrôlez les limites de paiement et de retrait.
- Limite temporaire : si vous craignez qu’elle soit insuffisante pour des paiements anticipés (note d’hôtel, excursions), demandez une augmentation temporaire à la banque ou dans son application.
- Devise : informez-vous des frais et des taux de change, et choisissez, lors de paiements en devises, la facturation en monnaie locale.
- Cartes Maestro : selon Wikifin, les banques belges les remplacent progressivement par des cartes Debit Mastercard ou Visa Debit ; vos dépenses restent déduites immédiatement de votre compte. La banque ne vous demande jamais vos identifiants ou votre code secret.
- Assurances liées à la carte : renseignez-vous sur les assurances incluses quand vous payez votre voyage avec la carte, comme le rappelle aussi notre article sur l’assurance voyage.
Les frais comptent dans le choix du moyen de paiement : Wikifin propose un tableau comparatif des frais par transaction, dans et hors de la zone euro, avec les retraits en espèces. Les montants varient selon la banque : demandez-les-lui avant de partir.
Questions fréquentes
Quelle différence entre une carte de débit et une carte de crédit ?
Avec une carte de débit, le montant est prélevé de votre compte en un à deux jours ; avec une carte de crédit, il est débité plus tard ou étalé. Voyez le tableau.
Une carte de crédit coûte-t-elle des intérêts ?
Pas avec une carte à débit différé remboursée en une fois chaque mois. Oui avec une ligne de crédit, qui est une ouverture de crédit. Voyez les deux types de cartes.
Quel numéro appeler en cas de perte ou de vol ?
Card Stop : 078 170 170 depuis la Belgique, +32 78 170 170 depuis l’étranger. Voyez que faire.
Suis-je remboursé en cas de fraude ?
Oui en principe : avant le blocage, votre part est limitée à 50 euros, sauf fraude ou négligence grave ; après le blocage, vous n’êtes plus responsable.
Faut-il retirer de l’argent avec une carte de crédit ?
En Belgique, mieux vaut utiliser la carte de débit : les retraits avec une carte de crédit coûtent cher. Voyez les frais.
Quelle est la limite habituelle d’une carte de crédit ?
Selon Wikifin, elle oscille souvent entre 1 250 et 2 500 euros par mois, à titre indicatif ; elle dépend de votre capacité financière et de la carte. Voyez la limite.
Sources
- Wikifin (FSMA) – Différences entre une carte de débit et une carte de crédit (s’ouvre dans un nouvel onglet), page mise à jour le 14 juillet 2026, consultée le 21 novembre 2026.
- Wikifin (FSMA) – Qu’est-ce qu’une carte de crédit ? (s’ouvre dans un nouvel onglet), page mise à jour le 14 juillet 2026, consultée le 21 novembre 2026.
- Wikifin (FSMA) – Carte de paiement volée ou perdue ? (s’ouvre dans un nouvel onglet), page mise à jour le 31 août 2026, consultée le 21 novembre 2026.
- SPF Économie – Perte de carte (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- Wikifin (FSMA) – La limite de la carte de crédit (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- Wikifin (FSMA) – Remboursement des dépenses faites avec une carte de crédit (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- Wikifin (FSMA) – Qu’est-ce que la fraude à la carte de crédit ? (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- Wikifin (FSMA) – Comment se protéger contre la fraude à la carte de crédit ? (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- Wikifin (FSMA) – Que faire si vous êtes victime d’une fraude à la carte de crédit ? (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- Wikifin (FSMA) – Cartes de débit et de crédit à l’étranger (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- Wikifin (FSMA) – Utiliser sa carte à l’étranger et augmenter la limite (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.