Beaucoup de personnes enregistrées à la Centrale des crédits aux particuliers se demandent si un regroupement de crédits est encore possible pour elles. La réponse honnête est nuancée : cela dépend de la nature de l’enregistrement, de la situation du ménage et, très souvent, de la présence d’un bien immobilier. Cet article explique ce qu’est la Centrale, ce que le regroupement change vraiment (et ce qu’il ne change pas), ce qu’il coûte, et vers qui se tourner lorsque les remboursements deviennent trop lourds. Il s’adresse à des personnes qui cherchent à comprendre, pas à celles qui chercheraient une solution miracle : il n’en existe pas.
La Centrale des crédits aux particuliers : ce qu’elle enregistre
La Banque nationale de Belgique tient la Centrale des crédits aux particuliers. Selon Wikifin, elle enregistre les crédits à la consommation et les crédits hypothécaires souscrits par des particuliers à des fins privées : les prêteurs doivent y déclarer tout nouveau crédit ou toute modification d’un crédit existant. Elle enregistre aussi les défauts de paiement : si vous avez du retard pendant une certaine période ou si vous cessez de rembourser, le prêteur doit le signaler.
On parle donc de deux types d’informations : les crédits en cours (ce que l’on appelle parfois le volet positif) et les défauts de paiement (le volet négatif, ce que l’on désigne couramment par le mot « fichage »). Quelques points de repère, d’après Wikifin :
- Les crédits remboursés sans problème sont effacés au plus tard trois mois et huit jours après la fin du contrat.
- Les défauts de paiement restent enregistrés jusqu’à dix ans à partir du premier défaut. Après la régularisation, les données restent encore un an.
- Lors de votre tout premier enregistrement en défaut, la Centrale vous prévient personnellement.
- Vous pouvez consulter gratuitement vos propres données, en ligne avec votre carte d’identité électronique, par courrier ou courriel avec une copie de votre carte d’identité, ou au guichet de la Banque nationale.
- Si vous constatez une erreur, adressez-vous au prêteur concerné avec des justificatifs ; en cas de désaccord, une plainte peut être déposée auprès du SPF Économie.
Enregistrement régularisé ou non : une différence importante
Un enregistrement est dit régularisé lorsque l’arriéré a été payé ; il reste alors visible pendant un an. Tant qu’il n’est pas régularisé, il signale que des remboursements sont en retard. Les prêteurs doivent consulter la Centrale avant d’accorder un crédit, et un défaut de paiement non régularisé rend en pratique l’obtention d’un nouveau crédit très difficile. Wikifin ne détaille pas d’interdiction légale générale ; ce que nous constatons dans notre activité de courtage, c’est que ces dossiers sont le plus souvent refusés.
La première étape, avant tout regroupement, est donc de consulter vos propres données pour savoir exactement ce qui est enregistré, depuis quand, et pour quel crédit.
Ce que fait un regroupement de crédits
Un seul crédit remplace plusieurs crédits. Il y a une seule mensualité, c’est-à-dire une seule somme par mois. La mensualité peut baisser, mais la durée peut être plus longue et le coût total plus élevé. Cette organisation a une contrepartie qu’il faut regarder en face : en allongeant la durée, on paie des intérêts plus longtemps, et un regroupement augmente presque toujours le coût total.
Il existe deux voies principales :
- Le regroupement par crédit à la consommation : un nouveau prêt personnel rembourse les anciens. Il suppose que le dossier soit acceptable pour le prêteur, ce qui est très peu probable avec un défaut de paiement non régularisé.
- Le regroupement de crédits dans un crédit hypothécaire : les dettes sont intégrées à un crédit garanti par un bien immobilier. Il suppose d’être propriétaire, le logement garantit alors toutes ces dettes, et le prêteur peut refuser.
Notre page sur le regroupement de crédits décrit le principe général, et celle sur le crédit hypothécaire la voie hypothécaire. Pour la comparaison des coûts, voyez aussi le rachat de crédit hypothécaire.
Les coûts et les risques à regarder avant de décider
- Le coût total. Comparez la somme que vous rembourseriez en poursuivant les crédits actuels avec le total du nouveau crédit. Une mensualité plus basse peut cacher un coût total plus élevé.
- Les indemnités de remboursement anticipé. Pour un crédit à la consommation soldé avant son terme, la loi autorise une indemnité limitée à un pour cent du capital remboursé lorsqu’il reste plus d’un an à courir, et à un demi pour cent en dessous (Wikifin, page du 9 février 2026). Les crédits hypothécaires suivent d’autres règles : vérifiez votre contrat.
- Les frais de dossier et, en cas de crédit hypothécaire, les frais d’acte, d’expertise et d’inscription. Ils doivent être connus avant la signature.
- La mise en garantie du logement. En cas de difficultés de remboursement, le bien peut être vendu pour rembourser la dette. C’est le risque le plus lourd, et il justifie de prendre le temps de comparer toutes les options.
- Le taux. Le coût peut être plus élevé pour un profil jugé plus risqué. Demandez toujours le taux annuel effectif global et le coût total, et la fiche d’information standardisée avant de signer.
Les alternatives à examiner en premier
Si les remboursements deviennent difficiles, le regroupement n’est pas la première ni la seule réponse. D’autres voies, gratuites, existent :
Si vous êtes en difficulté, mieux vaut ne pas souscrire un nouveau crédit sous la pression : prenez d’abord un avis indépendant.
Se méfier des promesses
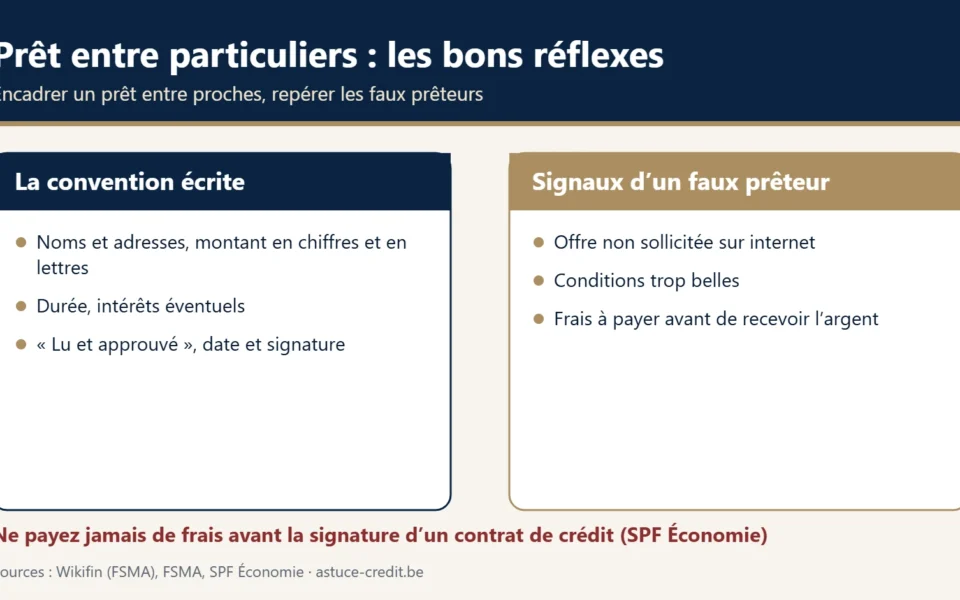
Les personnes enregistrées sont une cible pour les faux prêteurs. Wikifin liste des signaux d’alerte : un « prêteur » qui promet de ne pas contrôler vos antécédents de remboursement, qui vous demande de payer avant de vous prêter (frais de dossier, prime d’assurance, frais administratifs) ou qui prétend se faire passer pour un prêteur autorisé. Un intervenant qui n’est ni agréé ni inscrit ne peut pas proposer de crédit ; vous pouvez le contrôler sur le site de la FSMA.
Et soyons clairs : aucun courtier ne peut effacer un enregistrement à la Centrale des crédits. Seuls le paiement de l’arriéré et le passage du temps le font évoluer.
Pour faire le point sur votre dossier, contactez-nous ; nous vous dirons honnêtement si une solution existe pour votre cas, et sinon vers qui vous tourner.
Dix questions à poser avant de signer un regroupement
Quel que soit le professionnel que vous consultez, ces questions permettent de comparer sur des bases solides :
- Quel est le montant total que je rembourserai avec le regroupement, comparé à celui que je rembourserais en continuant mes crédits actuels ?
- Quelle sera la durée du nouveau crédit, et de combien d’années augmente-t-elle ?
- Quel est le taux annuel effectif global, et quels frais s’y ajoutent (dossier, expertise, acte, inscription) ?
- Quels crédits sont réellement remboursés, et quelles indemnités de remboursement anticipé s’appliquent à chacun ?
- Mon logement est-il mis en garantie ? Que se passe-t-il si je ne parviens plus à rembourser ?
- Le taux est-il fixe ou variable, et qu’est-ce que cela signifie pour mes mensualités sur la durée ?
- Une assurance est-elle liée à l’offre, est-elle facultative, et quel est le taux annuel effectif global avec et sans elle ?
- Combien de temps ai-je pour réfléchir avant de m’engager ?
- L’intermédiaire est-il inscrit auprès de la FSMA, et comment est-il rémunéré ?
- Quelles autres solutions (médiation, plan de paiement, aide du CPAS) ai-je étudiées avant ?
Lire la comparaison avec un regard critique
Un regroupement est souvent présenté par la baisse de la mensualité, parce que c’est le chiffre le plus parlant. Il faut y ajouter trois lectures. La première, le coût total : une mensualité plus basse sur une durée beaucoup plus longue peut représenter un montant total nettement supérieur. La seconde, le risque : transformer des crédits non garantis en crédit garanti par le logement déplace le risque de la dette vers le bien. La troisième, la marge : un regroupement qui n’est pas accompagné d’une révision du budget ne règle que le symptôme. Si les dépenses courantes dépassent les revenus, un service de médiation de dettes peut aider à rétablir l’équilibre avant, ou à la place, d’un nouveau crédit.
Si vous n’arrivez plus à rembourser : les démarches à faire avant tout regroupement
Un regroupement peut se préparer dans l’urgence, alors que d’autres démarches, moins coûteuses, existent. Selon Wikifin, plus vous attendez, plus les dettes s’accumulent. Il recommande de ne pas être gêné : cela peut arriver à tout le monde. Les étapes, dans l’ordre proposé :
- Contactez votre prêteur ou votre intermédiaire de crédit au plus vite. Vous pouvez demander une suspension temporaire des paiements, ou un étalement de la dette pour rembourser sur une période plus longue, avec des mensualités moins lourdes. Consignez les facilités de paiement convenues par écrit recommandé. Le prêteur a lui-même intérêt à ce que vous parveniez à rembourser.
- Saisissez le juge de paix si le prêteur refuse ou ne répond pas. Si le prêteur refuse vos demandes de facilités ou n’y répond pas au terme d’un mois, vous pouvez vous adresser au juge de paix, qui peut éventuellement accorder un rééchelonnement pour les échéances futures.
- Adressez-vous à un médiateur de dettes reconnu (avocat, notaire, CPAS, certaines asbl agréées) si l’entretien n’a rien donné ou si vous avez d’autres créanciers. Il négocie à votre place un nouveau plan de remboursement avec vos prêteurs et vos autres créanciers, et vous accompagne dans la gestion de vos finances.
- Le règlement collectif de dettes reste possible si, malgré la médiation, vous n’y arrivez toujours pas. C’est une procédure judiciaire devant le tribunal du travail compétent selon votre domicile : du temps vous est accordé pour vous en sortir, mais les règles et les conditions sont strictes.
Le regroupement de crédits ne figure pas parmi ces étapes de Wikifin. Il peut faire partie des solutions, mais il vaut mieux avoir examiné ces démarches d’abord, comme le rappellent aussi les alternatives présentées plus haut.
Quand les dettes sont impayées : recouvrement amiable ou exécutoire
Savoir à quoi s’attendre aide à ne pas agir sous la pression. Wikifin distingue deux situations.
- Le recouvrement amiable. Le créancier ne va pas en justice. Il peut recouvrer lui-même la dette ou faire appel à une agence de recouvrement, un huissier ou un avocat. Les agences doivent être inscrites auprès du SPF Économie, ce qui n’est pas exigé des avocats ni des huissiers. Selon Wikifin, la personne qui procède à un recouvrement amiable ne peut jamais menacer de saisir votre salaire ou vos biens, ne peut pas vous facturer de frais en plus de ceux prévus pour retard de paiement dans les conditions, et ne peut pas vous harceler. Si vous contestez la dette de manière motivée, elle ne peut plus faire pression sur vous pour que vous payiez ; si aucun accord n’est trouvé, le créancier peut alors s’adresser au tribunal. Pour la liste complète des interdictions, voyez la page de Wikifin.
- Le recouvrement à titre exécutoire. Ici, le créancier peut recourir à des mesures de contrainte : saisie de votre salaire, de votre voiture, de vos meubles ou de votre maison. Il lui faut pour cela un jugement ou un acte notarié, document qui est par exemple rédigé lors d’un crédit hypothécaire.
Dettes d’un couple : qui doit rembourser ?
Quand un couple emprunte ou a des dettes, la question de la responsabilité se pose. Wikifin rappelle qu’elle dépend de la situation du couple :
- pour les époux, tout dépend du régime matrimonial. Quel que soit le régime, les époux sont solidaires des dettes contractées pour les besoins du ménage et l’éducation des enfants. Sous le régime de la communauté de biens, les dettes antérieures au mariage sont en principe des dettes personnelles de l’époux qui les a contractées ; sous la séparation de biens, les dettes n’engagent que l’époux qui les a contractées, sauf pour les besoins du ménage ;
- pour les cohabitants légaux, ce sont les mêmes règles que pour la séparation de biens ;
- pour les cohabitants de fait, seules les dettes pour les besoins du ménage et l’éducation des enfants engagent les deux.
Si les deux membres du couple signent le même contrat de crédit, c’est le contrat qui précise l’engagement de chacun envers le prêteur. Ces règles sont générales et peuvent dépendre d’un contrat de mariage ou d’un contrat de vie commune. Pour un cas précis, demandez l’avis d’un notaire, d’un avocat ou d’un service de médiation de dettes.
Questions fréquentes
Qu’est-ce que le fichage à la Banque nationale ?
C’est le nom courant de l’enregistrement d’un défaut de paiement à la Centrale des crédits aux particuliers. Il est signalé par le prêteur lorsque des remboursements sont en retard pendant une certaine période ou ont cessé.
Combien de temps reste-t-on enregistré ?
Jusqu’à dix ans à partir du premier défaut de paiement ; après la régularisation, les données restent encore un an, selon Wikifin.
Puis-je consulter mon dossier gratuitement ?
Oui. La consultation de vos propres données est gratuite, en ligne avec votre carte d’identité électronique, par courrier, par courriel ou au guichet de la Banque nationale.
Un regroupement de crédits est-il possible si je suis enregistré en défaut ?
Un enregistrement non régularisé peut rendre un accord plus difficile. Un propriétaire peut parfois envisager un regroupement de crédits dans un crédit hypothécaire ; son logement garantit alors toutes ces dettes, et le prêteur peut refuser. Un prêteur doit refuser s’il pense que vous ne pourrez pas rembourser. Avant toute démarche, parlez d’abord à un service de médiation de dettes. La décision revient au prêteur.
Un regroupement fait-il baisser le coût de mes crédits ?
Il fait souvent baisser la mensualité, mais il allonge la durée et augmente en général le coût total. Comparez toujours le total à rembourser avant et après.
Que faire si je n’arrive plus à payer mes crédits ?
Contactez rapidement votre prêteur pour demander des facilités de paiement ; sans accord, un médiateur de dettes reconnu peut négocier un plan avec vos créanciers.