Une hospitalisation coûte souvent plus que ce que rembourse la mutualité : supplément de chambre, suppléments d’honoraires, frais avant et après le séjour. L’assurance hospitalisation est une assurance complémentaire qui intervient dans ces frais. Cet article explique ce qu’elle couvre, ce qui change selon le type de chambre, comment fonctionnent la franchise et l’indexation, et les droits que la loi vous donne, notamment quand vous quittez l’assurance de votre employeur. Il s’appuie sur Wikifin (FSMA), le SPF Économie, l’INAMI et Assuralia.
Que couvre l’assurance hospitalisation ?
Elle est complémentaire à l’assurance obligatoire soins de santé : vos frais sont remboursés après l’intervention de votre mutualité (Wikifin). Selon le contrat, elle peut rembourser :
- les frais d’hospitalisation : honoraires, soins, prix de la chambre, médicaments et matériel médical, en Belgique et à l’étranger ;
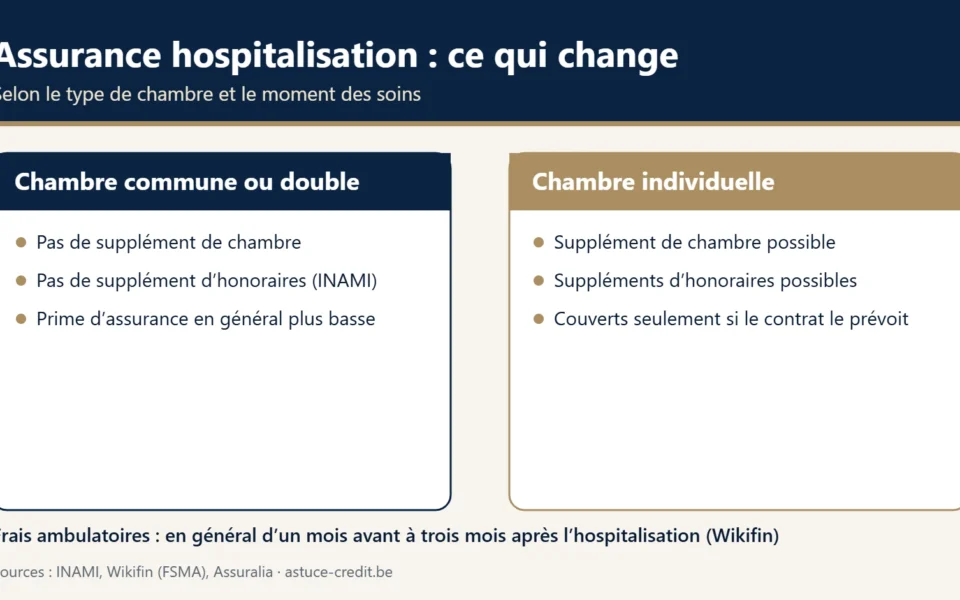
- les frais ambulatoires avant et après le séjour, en général d’un mois avant à trois mois après l’hospitalisation, selon le contrat ;
- parfois un garde-malade ou la garde des enfants après l’hospitalisation ;
- certaines maladies graves, si le contrat le prévoit, parfois même sans séjour à l’hôpital.
Les frais non médicaux, comme le wifi ou l’eau minérale, restent à votre charge (Assuralia). Le contrat fixe les montants remboursés : lisez-le attentivement.
Chambre commune, double ou individuelle : ce qui change
Selon l’INAMI, en chambre commune ou double, vous ne payez pas de supplément de chambre et le médecin ne peut pas facturer de suppléments d’honoraires. En chambre individuelle, un supplément de chambre et des suppléments d’honoraires peuvent être facturés.
Votre contrat d’assurance suit la même logique. Si vous êtes assuré pour une chambre double et choisissez une chambre individuelle, les suppléments liés à la chambre individuelle ne sont pas pris en charge (Wikifin). Certains contrats couvrent la chambre individuelle, avec une prime plus élevée ; d’autres plafonnent l’intervention, par exemple à un pourcentage des honoraires de base (Assuralia).
Franchise, plafond et tiers payant
- La franchise est la part des frais qui reste toujours à votre charge. Un contrat sans franchise est possible, avec une prime plus élevée (Wikifin).
- Le plafond est le montant maximum remboursé, pour toute la couverture ou pour un type de dépense (SPF Économie).
- Le tiers payant : avec certains hôpitaux, l’assureur paie directement sa part ; sinon, vous réglez la facture et demandez le remboursement ensuite (Wikifin).
Le choix de l’hôpital reste libre, mais certains contrats limitent la couverture pour certains hôpitaux (Wikifin).
Vos droits : ce que prévoit la loi
La loi du 20 juillet 2007, dite loi Verwilghen, reprise dans la loi du 4 avril 2014 relative aux assurances, a renforcé l’accès à l’assurance hospitalisation (Assuralia, SPF Économie) :
- Un contrat individuel à vie : l’assureur ne peut pas le résilier, sauf fraude, non-paiement de la prime ou autres cas prévus par la loi (article 203 de la loi du 4 avril 2014).
- La poursuite d’une assurance collective : si vous quittez votre employeur, vous pouvez continuer à titre individuel, sans examen médical ni nouveau questionnaire, si vous avez été assuré sans interruption pendant au moins deux ans (article 208) ; selon Assuralia, sans délai d’attente.
- Les maladies chroniques et les handicaps : toute personne de moins de 65 ans concernée a le droit de souscrire une assurance soins de santé individuelle, à une prime identique à celle d’une personne non malade ; l’assureur peut exclure les frais liés à la maladie ou au handicap existant (article 206).
L’indexation de la prime
La prime, la franchise et les prestations d’un contrat individuel ne peuvent augmenter chaque année que par indexation, sauf augmentation imposée ou approuvée par l’autorité de contrôle (SPF Économie ; article 204 de la loi du 4 avril 2014). L’indexation peut se faire sur la base des indices médicaux, publiés chaque année par le SPF Économie, qui suivent l’évolution des frais médicaux ; l’assureur peut les appliquer à l’échéance si le contrat prévoit une clause d’indexation (Assuralia).
Assurance individuelle, collective ou de la mutualité
Les trois façons d’être couvert pour une hospitalisation
|
Individuelle (assureur) |
Collective (employeur) |
Service de la mutualité |
| Qui la souscrit |
Vous |
L’employeur, pour son personnel |
La mutualité, pour ses membres |
| Questionnaire médical |
En principe oui |
En général non |
Pas de sélection pour le service obligatoire |
| Point d’attention |
Garantie à vie, prime selon le contrat |
Poursuite possible à titre individuel en quittant l’employeur |
Couverture variable selon la mutualité |
Sources : Assuralia, SPF Économie, Wikifin.
Avant de souscrire, vérifiez si vous êtes déjà couvert par votre employeur ou votre mutualité, pour éviter de payer deux fois la même garantie. Les autres assurances de personnes sont présentées sur notre page Assurances.
Une hospitalisation : qui paie quoi ?
Pour comprendre ce que l’assurance complémentaire peut rembourser, il faut savoir ce que paie la mutualité. Selon l’INAMI, le coût d’une hospitalisation se répartit entre vous et votre mutualité : l’hôpital facture directement à la mutualité les coûts supportés par l’assurance obligatoire soins de santé. Le montant qui reste à votre charge varie en fonction de trois éléments :
- votre statut : assuré ordinaire, ou bénéficiaire de l’intervention majorée, qui donne droit à un meilleur remboursement ;
- le choix de la chambre : chambre commune, chambre à deux lits ou chambre particulière ;
- la durée de l’hospitalisation.
L’INAMI décompose la facture en plusieurs postes : le prix de la journée d’hospitalisation, dont une partie reste à votre charge selon votre statut ; les médicaments, pour lesquels vous payez un forfait par jour de soins, la mutualité prenant en charge le supplément ; les honoraires des prestations ; et les suppléments éventuels, de chambre et d’honoraires. À l’admission, un acompte peut vous être demandé. Les montants sont publiés par l’INAMI et sont indexés : consultez la page à jour avant de comparer avec les remboursements de votre assurance.
La déclaration d’admission : le document qui pèse sur la facture
En cas d’hospitalisation, vous recevez un formulaire, la déclaration d’admission, sur lequel vous exprimez vos choix : le type de chambre et le ou les médecins. Selon la Caisse auxiliaire d’assurance maladie-invalidité, ces choix déterminent en grande partie le coût de l’hospitalisation. Comme vous y apposez votre signature, ce document est juridiquement contraignant : lisez les explications jointes et conservez-le.
- Elle mentionne le supplément à payer selon le type de chambre. Les suppléments d’honoraires y figurent en pourcentage : le montant à payer reste donc imprécis, et la déclaration n’est pas un devis.
- La Caisse précise des exceptions : pour une intervention lourde, un médecin peut décider qu’une chambre individuelle est recommandée pour des raisons médicales, même si vous aviez choisi un autre type de chambre. On ne peut vous facturer de suppléments que s’il s’agit d’une exigence personnelle.
- Pour une chambre individuelle, la Caisse signale aussi que des médecins conventionnés peuvent facturer un supplément.
Avant l’admission, vous pouvez en parler à votre assureur : le contrat indique quels suppléments sont remboursés et dans quelle limite.
Souscrire : questionnaire médical, délai d’attente et sincérité
Selon Wikifin, il existe deux types d’assurances hospitalisation : l’assurance individuelle et l’assurance collective. Pour l’assurance individuelle, souscrite auprès d’une compagnie d’assurance ou d’une société mutualiste d’assurance, vous devez répondre à des questions sur votre état de santé, en général par un questionnaire médical. On peut aussi vous demander un examen par un médecin de votre choix, avec par exemple une prise de sang, pour que l’assureur évalue correctement le risque. Wikifin précise trois points importants :
- vous pouvez refuser de communiquer certains renseignements, mais l’assureur peut alors refuser de conclure le contrat ;
- si vous avez omis ou mal décrit des éléments, l’assureur peut, selon les circonstances, réduire l’indemnité, la refuser ou mettre fin au contrat (Wikifin) ;
- le contrat peut prévoir un délai d’attente, par exemple de trois mois : vous n’êtes alors couvert qu’à partir du début du quatrième mois après la signature.
L’assureur doit vous remettre un exemplaire des conditions générales dès la conclusion du contrat. La méthode d’indexation de la prime et de la franchise doit y figurer, ainsi que sur votre facture.
Qui est couvert dans le ménage ?
L’assurance hospitalisation vous couvre d’abord comme assuré. Selon Wikifin, vous pouvez la plupart du temps, selon le contrat, étendre la couverture aux membres de votre ménage moyennant une prime supplémentaire, pour :
- le partenaire avec qui vous habitez, même si vous n’êtes pas marié ou n’avez pas conclu de cohabitation légale ;
- vos enfants à charge, même s’ils n’habitent pas toujours chez vous, par exemple en cas de garde alternée ou de kot étudiant ;
- les enfants de votre partenaire.
Assurance collective : quitter son employeur ou se séparer
Une assurance hospitalisation collective est conclue par l’employeur au bénéfice de ses salariés, et éventuellement de leur ménage. L’employeur paie la prime, en demandant parfois une participation. Vous n’avez aucune démarche à faire : vous êtes automatiquement couvert. Wikifin ajoute que, si vous quittez votre employeur, vous avez le droit de demander à l’assureur de continuer à vous assurer à titre individuel, sans nouvel examen ni questionnaire médical, à condition d’avoir été affilié au contrat collectif pendant au moins deux ans. L’employeur doit vous informer de ce droit dans les 30 jours qui suivent la fin du contrat de travail. L’assureur vous communique alors le montant de la prime, qui tient compte de votre âge. Si vous vous séparez d’un conjoint ou partenaire couvert par son assurance collective, vous pouvez aussi reprendre ce contrat à titre individuel.
Prime trop lourde : revoir le contrat plutôt que le résilier
Wikifin rappelle que l’assureur ne peut pas résilier l’assurance hospitalisation individuelle, sauf exceptions prévues par la loi (fraude, non-paiement de la prime) : c’est un contrat à vie, à condition de payer la prime et d’avoir décrit correctement le risque. Vous, en revanche, pouvez résilier le contrat à l’échéance annuelle. Si la prime devient trop lourde au fil des ans, il n’est pas forcément nécessaire de mettre fin au contrat : vous pouvez revoir les garanties, par exemple augmenter la franchise ou opter pour des garanties en chambre double plutôt qu’en chambre individuelle. L’assureur ne peut pas augmenter librement la prime au-delà de l’indexation : il doit en faire la demande à l’autorité de contrôle selon une procédure très stricte.
Les conditions d’intervention à comparer
Wikifin recommande de vérifier les conditions d’intervention des contrats proposés. Certains assureurs ou sociétés mutualistes n’indemnisent qu’à partir d’une nuit passée à l’hôpital ; d’autres couvrent aussi l’hôpital de jour, c’est-à-dire les passages qui se limitent à une visite de jour. Il faut aussi mettre en balance une prime moins élevée et le montant de la franchise qui restera à votre charge, et lire attentivement le contrat avant de signer.
Les frais que la mutualité ne rembourse pas
La Caisse auxiliaire d’assurance maladie-invalidité précise, pour ses membres, qu’elle ne prévoit pas de remboursement pour les suppléments ni pour les frais divers, comme le téléphone, une consultation diététique ou les repas des personnes qui accompagnent le patient. Cette liste concerne la Caisse auxiliaire ; pour votre mutualité, vérifiez ses conditions. Ce sont précisément ces frais, et les suppléments, que l’on cherche à couvrir par une assurance hospitalisation. Relisez le contrat pour savoir lesquels sont pris en charge, et dans quelle limite.
Questions fréquentes
Que rembourse une assurance hospitalisation ?
Les frais restés à votre charge après la mutualité : séjour, honoraires, médicaments, et souvent les frais ambulatoires d’un mois avant à trois mois après, selon le contrat. Voyez ce qu’elle couvre.
La chambre individuelle est-elle remboursée ?
Seulement si votre contrat la couvre. Sinon, les suppléments de chambre et d’honoraires restent à votre charge. Voyez le type de chambre.
Puis-je garder l’assurance hospitalisation de mon employeur ?
Oui, à titre individuel, sans examen médical ni nouveau questionnaire, si vous avez été assuré sans interruption pendant au moins deux ans. Voyez vos droits.
L’assureur peut-il résilier mon contrat ?
Non pour un contrat individuel, sauf fraude, non-paiement de la prime ou autres cas prévus par la loi : le contrat est conclu à vie.
Pourquoi ma prime augmente-t-elle ?
Par indexation, souvent selon les indices médicaux publiés par le SPF Économie, si le contrat le prévoit. Voyez l’indexation.
L’assurance hospitalisation rembourse-t-elle l’hôpital de jour ?
Cela dépend du contrat : certains assureurs n’indemnisent qu’à partir d’une nuit passée à l’hôpital, d’autres couvrent aussi l’hôpital de jour (Wikifin).
Puis-je assurer mon partenaire et mes enfants ?
Souvent oui, selon le contrat, moyennant une prime supplémentaire : partenaire qui habite avec vous, enfants à charge et enfants du partenaire (Wikifin).
La déclaration d’admission est-elle un devis ?
Non : elle n’est pas un devis. Vous la signez et elle est juridiquement contraignante ; elle indique les suppléments selon le type de chambre, souvent en pourcentage (Caisse auxiliaire).
Sources
- Wikifin (FSMA) – Que couvre l’assurance hospitalisation ? (s’ouvre dans un nouvel onglet), page mise à jour le 23 janvier 2026, consultée le 21 novembre 2026.
- INAMI – Les frais d’hospitalisation (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- SPF Économie – Assurance maladie et hospitalisation (s’ouvre dans un nouvel onglet), page mise à jour le 1er août 2025, consultée le 21 novembre 2026.
- Assuralia – Assurance hospitalisation (s’ouvre dans un nouvel onglet) et brochure « Les assurances hospitalisation » (s’ouvre dans un nouvel onglet) (2023), consultées le 21 novembre 2026.
- Loi du 4 avril 2014 relative aux assurances, articles 203 à 208 (texte consolidé publié sur Justel), consultée le 21 novembre 2026.
- Wikifin (FSMA) – Comment souscrire une assurance hospitalisation ? (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- Caisse auxiliaire d’assurance maladie-invalidité – Hospitalisation (déclaration d’admission, suppléments) (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.