Avant un départ, beaucoup de voyageurs se demandent s’ils doivent prendre une assurance voyage. La réponse dépend de ce qui vous couvre déjà : votre mutualité, votre carte de crédit, votre assurance hospitalisation ou une assistance liée à votre voiture. Cet article explique ce que couvre la mutualité à l’étranger, la différence entre assistance et annulation, ce qu’il faut vérifier et les documents à emporter. Il s’appuie sur le SPF Économie, Wikifin (FSMA) et le SPF Affaires étrangères.
Ce que couvre déjà votre mutualité
Si vous êtes en ordre de cotisation, la mutualité couvre une partie des soins médicaux urgents et imprévus à l’étranger, et la plupart des mutualités offrent une assistance : contact avec l’hôpital, garanties de paiement, organisation du rapatriement. Le numéro de la centrale d’assistance figure au dos de la carte remise par votre mutualité (SPF Économie).
- La carte européenne d’assurance maladie facilite l’accès aux soins lors d’un séjour temporaire dans l’Union européenne, en Suisse, en Norvège, en Islande et au Liechtenstein. Elle se demande à la mutualité (SPF Économie).
- Les limites : l’intervention de la mutualité est limitée à un certain montant, certains frais ne sont pas couverts, par exemple ceux liés à un sport dangereux, et la perte de bagages ou le rapatriement de la voiture ne sont pas couverts (Wikifin). La durée du séjour couvert est en général limitée à trois mois (SPF Économie).
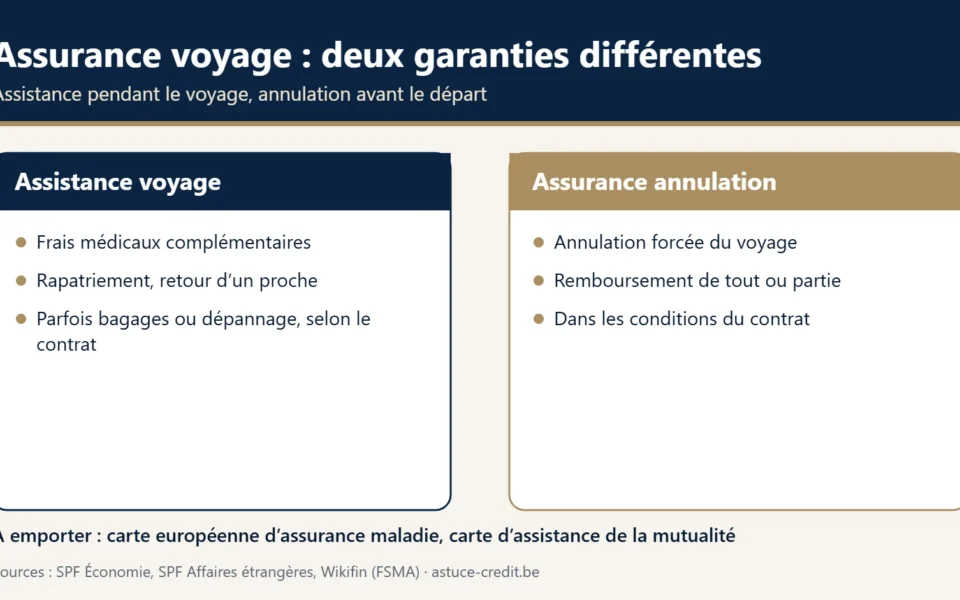
Assistance voyage ou assurance annulation : deux garanties différentes
Assistance voyage et assurance annulation
|
Assistance voyage |
Assurance annulation |
| Quand elle joue |
Pendant le voyage |
Avant le départ, ou si le voyage est interrompu |
| Ce qu’elle couvre |
Frais médicaux complémentaires, rapatriement, retour d’un proche, parfois bagages ou dépannage du véhicule, selon le contrat |
Le remboursement de tout ou partie du voyage en cas d’annulation forcée, dans les conditions du contrat |
| Où la trouver |
Assureur, mutualité, carte de crédit, assistance auto |
Agence de voyages, assureur, parfois carte de crédit |
Sources : SPF Économie, SPF Affaires étrangères, Wikifin.
L’assistance d’une mutualité porte en général sur les soins urgents et imprévus : les bagages, les animaux, les pannes de voiture ne font pas partie de l’assistance médicale (SPF Économie).
Les points à vérifier avant de partir
- Les pays couverts et la durée maximale du séjour : un voyage de plus de trois mois demande souvent une extension, moyennant une prime (SPF Affaires étrangères).
- Les exclusions : voyage professionnel, sports dangereux, compétitions, pays officiellement déconseillés (SPF Économie).
- Les plafonds et franchises des frais médicaux et du rapatriement.
- Les doubles couvertures : une carte de crédit inclut parfois une assurance annulation ou assistance ; renseignez-vous pour éviter d’être assuré deux fois (Wikifin).
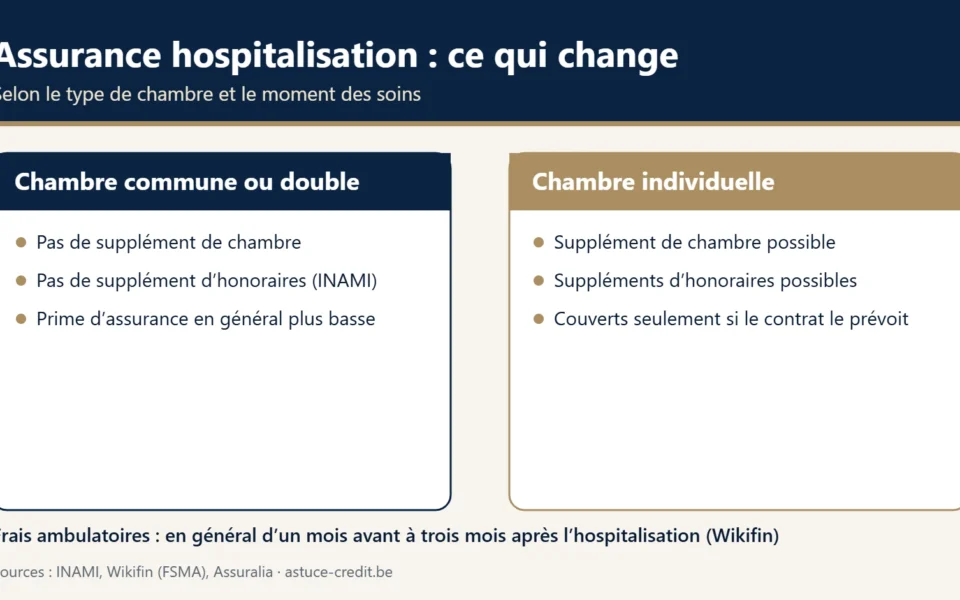
- Votre assurance hospitalisation : vérifiez sa validité à l’étranger et si elle couvre aussi les interventions planifiées, pas seulement les urgences (SPF Économie). Voyez notre article sur l’assurance hospitalisation.
- Votre habitation et votre voiture : certaines assurances habitation prévoient une durée d’absence maximale, et l’assurance auto doit couvrir les pays traversés (SPF Économie). Voyez notre page Assurance auto.
Les documents à emporter
- la carte européenne d’assurance maladie et la carte d’assistance de votre mutualité ;
- les références de vos contrats et les numéros d’appel de vos assureurs (assistance, hospitalisation, auto, protection juridique) ;
- si vous partez en voiture, les documents de bord et un constat d’accident ;
- le numéro de Card Stop, +32 78 170 170, pour bloquer une carte perdue ou volée (Wikifin).
En cas de problème sur place, prenez contact au plus tôt avec la centrale d’assistance : la mutualité demande de l’appeler dans les 48 heures (SPF Économie). Conservez les preuves des frais payés.
Les garanties qu’une assurance voyage peut contenir
Selon Wikifin, une assurance voyage peut proposer plusieurs garanties, et il est possible de composer un contrat « à la carte » en fonction de la destination et du type de vacances. Avant de conclure, il faut évaluer les risques réels : on ne compare pas une randonnée à travers l’Australie à un séjour à la plage en Espagne. Wikifin décrit les garanties suivantes :
- L’assurance annulation de voyage : intervention dans les frais d’annulation ou d’interruption anticipée du voyage, par exemple en cas de maladie, d’accident de la route pendant les vacances ou de décès d’un proche.
- L’assistance aux personnes : intervention dans les frais d’hospitalisation et les soins médicaux (après l’intervention de la mutuelle et de l’assurance hospitalisation), opérations de sauvetage, prise en charge des enfants, rapatriement.
- L’assistance aux véhicules : coûts d’assistance, véhicule de remplacement, remorquage, envoi des pièces de rechange. Wikifin précise, si vous louez une voiture, de vérifier que l’assurance auto de base proposée offre suffisamment de garanties.
- L’assurance bagages : indemnisation après un vol, une perte ou une détérioration, avec parfois la prise en charge des biens de première nécessité si les bagages sont perdus.
- La protection juridique : assistance en cas de litige, par exemple sur l’état de la maison louée ou son emplacement par rapport à la publicité sur laquelle le contrat a été conclu.
- L’assurance étudiant à l’étranger : responsabilité civile, frais médicaux et frais d’étude en cas d’interruption de la scolarité pour raison de santé, pour les jeunes en voyage d’étude ou en projet d’échange.
Les sports à risque sont souvent exclus des garanties de base : Wikifin recommande de le vérifier auprès de l’assureur avant le départ.
L’assurance proposée par l’agence de voyages
Wikifin note que l’assurance voyage proposée par les agences de voyages ne couvre généralement que l’annulation du voyage. Si vous devez annuler, vous ne payez pas votre billet d’avion ou votre lieu de séjour. Cela ne couvre pas les soins médicaux, le rapatriement ou les bagages : si vous souscrivez par l’agence, vérifiez s’il n’est pas opportun de la compléter par d’autres couvertures. Avant de souscrire, regardez ce que couvrent déjà votre assurance auto, votre mutuelle et l’assurance liée à votre carte de crédit : une assurance voyage peut faire double emploi avec ces garanties.
Si votre séjour se prolonge : êtes-vous encore couvert ?
Avec un contrat annuel, selon Wikifin, la couverture est acquise quelle que soit la durée du voyage. Il en va autrement pour un contrat conclu pour un séjour précis : vous êtes couvert pour la période prévue au contrat. Que se passe-t-il si vous ne rentrez pas à la date prévue ? Wikifin distingue deux situations :
- Vous voulez simplement prolonger vos vacances. Il n’est pas toujours possible de prolonger le contrat, sauf si cette possibilité est prévue. Renseignez-vous au moment de la souscription.
- Vous y êtes obligé, par exemple à cause d’une grève ou d’intempéries qui vous empêchent de prendre l’avion. En principe, vous restez couvert en cas de maladie ou d’accident jusqu’à ce que vous puissiez rentrer. Wikifin invite toutefois à lire le contrat et à interroger l’assureur ou le courtier avant de partir.
Si vous avez le moindre doute sur la durée de vos vacances, Wikifin recommande de prévoir une marge de sécurité dans le contrat.
Si l’opérateur de voyage fait faillite
Selon Wikifin, pour un voyage à forfait, l’organisateur doit être couvert en cas de faillite ; ce n’est pas le cas si vous réservez séparément le billet, l’hôtel ou une location. Si vous avez réservé auprès d’un organisateur assuré, les acomptes vous sont remboursés si le voyage est annulé à cause de la faillite. Si la faillite survient pendant le voyage, vous bénéficiez d’une assistance : vous pouvez poursuivre le voyage ou être ramené à la maison. Vérifiez la protection de votre organisateur avant de payer ; le SPF Économie donne plus d’informations sur son site.
En cas de problème : les gestes à faire et le remboursement
- Prévenez immédiatement l’assureur, pour qu’il puisse prendre les mesures utiles rapidement : rapatriement, véhicule de remplacement ou autre solution.
- Emportez le numéro de votre contrat et les coordonnées de l’assureur. Wikifin suggère de les enregistrer dans votre téléphone portable.
- Conservez toutes les preuves de vos frais et dommages : factures, preuves de paiement, photos des dégâts aux bagages.
Pour les frais médicaux, Wikifin explique que la procédure est la même à l’étranger qu’en Belgique : après avoir payé la consultation, vous envoyez le justificatif à votre mutuelle. Quand elle a remboursé sa part, vous faites intervenir l’assurance voyage pour le solde. Selon Wikifin, les assurances voyage les plus complètes ne prévoient pas de limite de remboursement, alors que les contrats de base fixent un plafond d’intervention. Vérifiez donc le plafond de votre contrat avant de partir.
Contrat annuel ou contrat par voyage : les repères de Wikifin
Une police annuelle couvre tous les voyages pendant une année entière. Selon Wikifin, elle peut, selon votre situation, être financièrement plus avantageuse si vous partez plus d’une fois par an, et elle réduit la charge administrative. Elle peut aussi vous couvrir lors d’un week-end en Belgique, à condition souvent d’avoir réservé au moins une nuitée. Pour un vacancier occasionnel, un contrat souscrit pour un voyage précis est peut-être plus adapté. Wikifin donne ce repère : si vous partez à l’étranger une ou deux fois par an, le contrat par voyage sera probablement moins onéreux et plus adapté ; si vous voyagez beaucoup, le contrat annuel est certainement à envisager. Dans les deux cas, vérifiez que les montants de garanties sont suffisants.
Avant de réserver : budget, assurances déjà en place et moyens de paiement
La check-list « Votre argent en vacances » de Wikifin commence par un rappel : emprunter de l’argent pour partir en vacances n’est pas une bonne idée, car à votre retour vous devrez encore rembourser un voyage qui vous semblera déjà loin. Si vous n’avez pas d’argent de côté, Wikifin suggère d’anticiper et de mettre chaque mois une partie de votre salaire de côté. Parmi ses autres repères :
- Réfléchir à l’assurance dès la réservation. Une assurance voyage ou annulation peut éviter des frais importants. Elle se souscrit à l’agence de voyages ou auprès de l’assureur. Quand le voyage est réservé avec une carte de crédit, une assurance annulation y est parfois liée : informez-vous pour ne pas être assuré deux fois.
- Contrôler la mutuelle. Elle couvre souvent les frais médicaux à l’étranger, mais il faut la carte européenne d’assurance maladie pour que la mutuelle prenne directement en charge les frais d’hospitalisation : demandez vos documents à temps.
- Penser à l’assistance auto si vous partez en voiture : elle peut couvrir les frais d’un dépannage à l’étranger, avec un véhicule de remplacement et parfois un logement.
- Évaluer à l’avance la somme nécessaire et répartir les moyens de paiement : une partie en espèces dans la monnaie locale, une partie par carte de débit ou de crédit. Wikifin précise que les devises coûtent plus cher au guichet que le taux de change officiel, car les banques et bureaux de change facturent des frais de change : comparez les tarifs, il n’est pas toujours moins cher d’acheter ses devises en Belgique.
Questions fréquentes
Ma mutualité me couvre-t-elle à l’étranger ?
En partie : soins urgents et imprévus, avec une assistance et un rapatriement dans la plupart des cas, dans des limites de montant et de durée. Voyez ce que couvre la mutualité.
Quelle différence entre assistance et annulation ?
L’assistance intervient pendant le voyage ; l’annulation rembourse tout ou partie du voyage si vous devez l’annuler. Voyez le comparatif.
Ma carte de crédit inclut-elle une assurance voyage ?
Parfois. Vérifiez les conditions de votre carte pour éviter une double couverture. Notre article sur la carte de crédit explique son fonctionnement.
Combien de temps suis-je couvert à l’étranger ?
En général jusqu’à trois mois de séjour ; au-delà, une extension est souvent possible moyennant une prime. Voyez les points à vérifier.
Quels documents emporter ?
La carte européenne d’assurance maladie, la carte d’assistance de la mutualité, les références de vos contrats et le numéro de Card Stop. Voyez la liste.
Faut-il emprunter pour partir en vacances ?
Wikifin déconseille de le faire : il vaut mieux mettre chaque mois une somme de côté. Voyez avant de réserver.
Sources
- SPF Économie – Assurance assistance, annulation, bagages via votre mutuelle (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- SPF Économie – Bien assuré à l’étranger ? (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- SPF Économie – Assurance voyage (s’ouvre dans un nouvel onglet), page mise à jour le 1er octobre 2024, consultée le 21 novembre 2026.
- Wikifin (FSMA) – Pourquoi souscrire une assurance voyage ? (s’ouvre dans un nouvel onglet), page mise à jour le 23 janvier 2026, et Checklist – Votre argent en vacances (s’ouvre dans un nouvel onglet), page mise à jour le 2 novembre 2026, consultées le 21 novembre 2026.
- SPF Affaires étrangères – Un voyageur averti (s’ouvre dans un nouvel onglet), consulté le 21 novembre 2026.
- Wikifin (FSMA) – Que couvre l’assurance voyage ? (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- Wikifin (FSMA) – Assurance voyage annuelle ou par voyage (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- Wikifin (FSMA) – Êtes-vous couvert si vous prolongez vos vacances ? (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- Wikifin (FSMA) – Et si votre opérateur de voyage tombe en faillite ? (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.
- Wikifin (FSMA) – Que faire s’il vous arrive quelque chose en voyage ? (s’ouvre dans un nouvel onglet), consultée le 21 novembre 2026.