
Crédit hypothécaire
Clause suspensive d’octroi de crédit : à quoi sert-elle ?
La condition suspensive d’octroi de crédit protège l’acheteur si le prêt est refusé. Fonctionnement, délai courant et points à vérifier avant de signer.
Lire l'article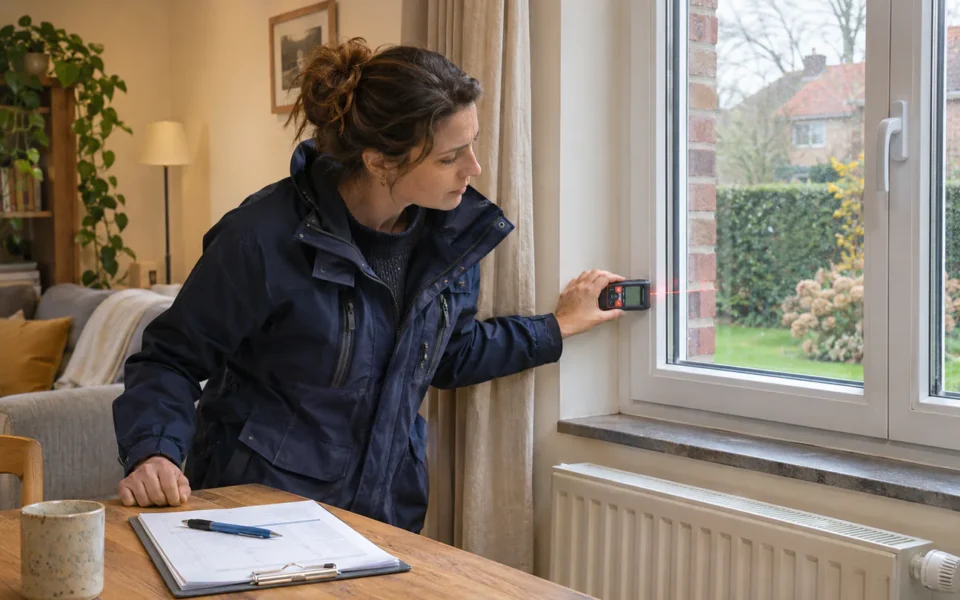
Le certificat PEB (performance énergétique des bâtiments) indique la consommation théorique d’un logement et son label, de A à G. Il est obligatoire pour vendre ou louer un bien en Wallonie, à Bruxelles et en Flandre, où il s’appelle EPC. Pour un acheteur, il ne sert pas qu’à comparer des factures d’énergie : il annonce le budget de travaux à prévoir et, en Flandre, il peut même créer une obligation de rénovation. Cet article explique ce que contient le certificat, ce que chaque Région impose et comment en tenir compte dans votre projet de crédit hypothécaire. Les règles citées sont celles publiées par les administrations régionales de l’énergie à la date indiquée dans les sources.
Le certificat PEB est établi par un certificateur agréé après une visite du logement. Il joue, pour une maison ou un appartement, le même rôle que l’étiquette énergie d’un électroménager (Bruxelles Environnement). On y trouve notamment :
En Wallonie, le modèle a changé le 1er septembre 2026 : les nouveaux certificats ajoutent un parcours indicatif de rénovation vers le label A et l’évolution possible du label après chaque étape. Ce parcours est une première orientation, pas un devis ni une étude personnalisée (SPW Énergie). Les certificats établis avant cette date restent valables jusqu’à leur échéance.
Dans les trois Régions, le propriétaire doit disposer d’un certificat valable avant de mettre le bien en vente ou en location, et la classe énergétique doit figurer dans les annonces. Il est valable 10 ans, sauf si des travaux modifient la performance du logement.
| Wallonie | Bruxelles | Flandre (EPC) | |
|---|---|---|---|
| Quand | Vente et location | Vente et location d’un logement de 18 m² ou plus | Vente et location |
| Validité | 10 ans | 10 ans | 10 ans |
| À l’acheteur | Original remis avant la signature du compromis | Copie fournie sur simple demande | Présenté sur simple demande |
| Sanctions | Amende de 1 000 € sans certificat, 500 € pour la publicité ou la transmission | Amende administrative | Amende possible |
| Obligation de rénover | Non citée par le SPW Énergie | Certificat généralisé à tous les logements prévu au plus tôt vers 2030 | Label E ou F acheté depuis 2023 : label D minimum dans les 6 ans |
Sources : SPW Énergie, Bruxelles Environnement, Vlaanderen.be (voir la liste en fin d’article).
Depuis le 1er janvier 2023, toute personne qui achète en Flandre une maison ou un appartement avec un label EPC E ou F doit le rénover pour atteindre au minimum le label D. Le délai, d’abord fixé à cinq ans, est passé à six ans après l’acte authentique, pour les achats en cours comme pour les nouveaux. Le respect de l’obligation se prouve par un nouvel EPC. Si le bien est revendu pendant ce délai, le nouvel acheteur doit respecter l’obligation dans le temps qui reste (Vlaanderen.be).
Un durcissement était prévu à partir de 2028. L’accord du gouvernement flamand 2024-2029 a annoncé qu’il serait abandonné et que l’obligation resterait au niveau du label D. Selon vlaanderen.be, consulté le 20 novembre 2026, cette règle peut encore évoluer avant son approbation définitive. Vérifiez la règle en vigueur à la date de votre acte, car elle a déjà changé plusieurs fois.
Un logement au label bas demande souvent des travaux d’isolation, de châssis ou de chauffage. Pour un exemple de maison de 140 m², l’agence flamande de l’énergie (VEKA) chiffre le passage du label E au label D à au moins 16 000 €, et recommande de prévoir un budget plus large si vous visez un meilleur label. Ces travaux s’ajoutent au prix d’achat et aux frais d’achat. Ils doivent être intégrés dans votre plan de financement avant de signer le compromis, pas découverts après.
Le VEKA observe que le label a une forte influence sur le prix de vente : un bien au mauvais label trouve plus difficilement acheteur. Or le prêteur fixe le montant qu’il accepte de financer en fonction de la valeur du bien. Le label est donc un élément de l’étude de votre dossier, au même titre que l’état général du logement.
Les Régions proposent des prêts régionaux pour les travaux d’économie d’énergie, à des conditions fixées par la Région et sous conditions de revenus : Rénopack et Rénoprêt en Wallonie, Mijn VerbouwLening en Flandre, ECORENO à Bruxelles. Notre page Prêt énergie détaille leurs conditions et leurs sources. En Flandre, un renovatiekrediet peut aussi être demandé en même temps que le crédit hypothécaire pour l’achat (VEKA).
Pour estimer la mensualité d’un projet complet, achat et travaux, vous pouvez utiliser notre simulation de capacité d’emprunt. Le résultat est une estimation, pas une offre.
Un certificat PEB peu favorable débouche souvent sur des travaux. Selon Wikifin, certaines règles s’appliquent dès que le chantier dépasse le simple entretien. Voici ce qu’il faut vérifier avant de s’engager.
La demande se dépose à la commune où se trouve le bien. Wikifin cite plusieurs cas où un permis d’urbanisme est obligatoire : toucher à la stabilité de l’habitation (par exemple abattre un mur porteur), modifier son aspect extérieur (percer une baie vitrée), changer l’affectation de l’immeuble ou augmenter le nombre de pièces. Le permis doit être demandé et obtenu avant le début des travaux, et il est valable deux ans (des prolongations sont possibles). Si un permis est nécessaire, Wikifin indique qu’il faut faire appel à un architecte pour une nouvelle construction ou des travaux importants. L’aménagement du territoire est une compétence régionale : les règles diffèrent donc selon la Région. Wikifin rappelle de présenter le permis au prêteur au moment de la demande de crédit.
Pour construire ou rénover, Wikifin décrit l’ouverture de crédit hypothécaire : le prêteur met à votre disposition les montants dont vous avez besoin au fur et à mesure du chantier. Tant que le crédit n’est pas utilisé en totalité, vous ne remboursez que les intérêts sur la partie déjà débloquée, et le capital commence à être remboursé au moment prévu par la convention. Un immeuble est donné en garantie, ce qui en fait un acte de crédit hypothécaire. Deux points d’attention :
Wikifin recommande, si l’ouverture de crédit est conclue avec un co-emprunteur, de se renseigner auprès du prêteur ou du notaire sur les manières de limiter ses risques.
Wikifin distingue deux manières de faire : prendre un entrepreneur général qui coordonne l’ensemble, ou sélectionner soi-même chaque corps de métier, avec la coordination que cela implique. Pour une construction, ou dans les cas visés par la loi Breyne, Wikifin indique qu’avec un entrepreneur général le contrat doit mentionner notamment l’avance versée à la signature, le prix total des travaux, les modalités de paiement, le délai d’exécution et le dédommagement en cas de retard. Cette obligation ne vaut que pour les entrepreneurs généraux : avec des professionnels différents par corps de métier, vous n’avez pas les mêmes garanties légales. Wikifin recommande aussi de préférer des entrepreneurs agréés, ce qui permet de bénéficier de certaines primes ou réductions d’impôt.
L’architecte doit, selon Wikifin, soumettre un contrat écrit qui précise sa mission, le budget et ce qui est prévu en cas de dépassement, sa responsabilité et ses assurances, ses honoraires (librement fixés, sans barème légal) et les modalités de réception des travaux. La réception comprend une réception provisoire, par laquelle vous reconnaissez que les travaux ont été correctement exécutés, puis une réception définitive au minimum un an plus tard. Wikifin avertit que le fait d’occuper le bien avant la réception provisoire peut limiter vos possibilités de contester des défauts. Selon Wikifin, l’entrepreneur comme l’architecte sont responsables pendant dix ans, à compter de la réception des travaux, des défauts graves : c’est la garantie décennale. Les conditions précises (point de départ, preuve à apporter) sont à faire vérifier par un avocat.
Selon Wikifin, une habitation d’au moins dix ans, utilisée exclusivement ou principalement comme logement privé, peut bénéficier sous conditions d’un taux réduit de TVA de 6 % sur les travaux de rénovation faits réaliser, à l’intérieur (isolation, installation électrique, sanitaires) comme à l’extérieur. Les matériaux que vous achetez vous-même sont en revanche soumis au taux normal de 21 %. Les travaux éligibles sont répertoriés sur le site du SPF Finances. Ces règles s’appliquent sous conditions, et les taux et conditions peuvent changer : vérifiez-les sur le site du SPF Finances. Pour la démolition suivie d’une reconstruction, un régime permanent de taux réduit de 6 % est en vigueur depuis le 1er juillet 2025, sous conditions (SPF Finances).
Pour les primes, Wikifin indique qu’il existe quatre niveaux d’aides publiques, généralement cumulables : fédéral, régional, provincial et communal. Leur montant dépend de la nature des travaux, de l’usage du logement, de l’âge du bâtiment, de sa localisation et du niveau de revenu. Dans la plupart des cas, les travaux doivent être réalisés par un entrepreneur, et il faut déposer le bon formulaire dans les délais. Certains gestionnaires de réseau (gaz, électricité) proposent aussi des primes. Les primes régionales se consultent sur les sites de la Wallonie, d’Homegrade Brussels et de l’agence flamande de l’énergie (VEA).
Dix ans, dans les trois Régions, sauf si des travaux modifient la performance énergétique du logement. Il doit alors être refait en cas de vente ou de location. Le détail par Région se trouve dans le tableau comparatif.
Le propriétaire qui vend ou qui loue : c’est lui qui doit disposer d’un certificat valable avant la mise en vente ou en location.
Le label n’interdit pas un crédit. Il pèse sur la valeur du bien et sur le budget de travaux, que le prêteur examine avec votre capacité de remboursement. La décision revient toujours au prêteur. Notre page Crédit hypothécaire présente les étapes de la demande.
En Flandre, oui pour un logement acheté depuis 2023 avec un label E ou F : il faut atteindre au moins le label D dans les six ans. En Wallonie et à Bruxelles, le SPW Énergie et Bruxelles Environnement ne citent pas d’obligation équivalente à la date de nos sources. Voyez la partie Flandre.
Avec votre épargne, un prêt régional, un crédit pour travaux ou en les intégrant au crédit hypothécaire. Comparez le coût total de chaque solution : voyez les pages Prêt énergie et Prêt travaux.
Notre guide : Crédit hypothécaire →
La condition suspensive d’octroi de crédit protège l’acheteur si le prêt est refusé. Fonctionnement, délai courant et points à vérifier avant de signer.
Lire l'article
Le taux annuel effectif global résume le coût d’un crédit hypothécaire. Ce qu’il comprend, ce qu’il ne comprend pas et comment l’utiliser pour comparer deux offres.
Lire l'article
Garantie, destination, durée et frais : les différences entre un crédit hypothécaire et un crédit à la consommation en Belgique, selon les sources officielles.
Lire l'articleLes prêteurs et les compagnies d’assurance avec qui nous travaillons. Astuce Crédit est un intermédiaire en crédits et en assurances : nous ne prêtons pas nous-mêmes et nous ne sommes pas un assureur.


