« Combien de temps faut-il pour obtenir un crédit auto ? » est l’une des questions les plus fréquentes, et la seule réponse honnête est : cela dépend. Il n’existe pas de délai légal d’octroi, et aucun professionnel sérieux ne peut garantir une durée à l’avance, puisque le temps nécessaire dépend du prêteur, du type de crédit, de la complétude du dossier et de la situation du demandeur. Cet article décrit les étapes d’un dossier, les points qui font réellement gagner ou perdre du temps et ce qu’il vaut mieux éviter de promettre ou de croire.
Pourquoi il n’y a pas de délai unique
Un crédit à la consommation n’est pas un simple achat : avant de vous prêter de l’argent, le prêteur a des obligations. Wikifin rappelle que l’analyse porte à la fois sur le type de crédit adapté à votre situation et sur votre capacité à assumer la mensualité. Elle s’appuie sur vos déclarations et sur les données que la Banque nationale tient dans sa Centrale des crédits aux particuliers. Chaque prêteur organise cette analyse à sa façon, avec ses propres outils, ses propres horaires de traitement et ses propres exigences de pièces. C’est pourquoi deux demandes similaires déposées chez deux prêteurs peuvent avancer à des rythmes différents.
Par ailleurs, une partie du temps ne dépend pas du prêteur. Un devis du concessionnaire à obtenir, une pièce d’identité à renouveler, un employeur qui tarde à délivrer une attestation, un délai de réflexion que vous prenez vous-même : tout cela s’ajoute au traitement de l’analyse.
Les étapes d’un dossier de crédit auto
- La préparation. Vous définissez le montant nécessaire (en tenant compte de l’apport éventuel), vous vérifiez votre budget et vous rassemblez les documents. C’est l’étape la plus maîtrisable.
- La demande. Vous remplissez la demande auprès d’un prêteur, directement ou par l’intermédiaire d’un courtier, et vous transmettez les justificatifs.
- L’analyse. Le prêteur contrôle les pièces, vos revenus et vos charges, et consulte la Centrale des crédits aux particuliers, qu’il est tenu de consulter avant d’accorder un crédit. Il peut poser des questions complémentaires ou demander une pièce manquante.
- La décision et l’offre. Si le dossier est accepté, le prêteur vous remet une offre accompagnée de la fiche d’information standardisée. Prenez le temps de la lire : le taux annuel effectif global, le coût total et les éventuelles assurances y figurent.
- La signature. Selon le prêteur, elle peut se faire par voie électronique ou sur papier. Les modalités dépendent de chaque prêteur, et il n’est pas possible de les garantir à l’avance.
- Le versement. Une fois le contrat signé et les conditions remplies, les fonds sont versés selon les règles du prêteur. Lorsque le crédit est lié à l’achat d’un véhicule, le paiement peut aussi dépendre du concessionnaire (facture, bon de commande).
Après la signature, vous disposez encore de quatorze jours pour renoncer au crédit, en prévenant le prêteur par écrit. Si les fonds ont déjà été versés, la renonciation implique de les restituer sans attendre et de payer les intérêts pour la période pendant laquelle vous avez eu l’argent (article VII.83 du Code de droit économique).
Les documents que l’on demande en général
La liste exacte varie d’un prêteur à l’autre et selon votre statut. On retrouve toutefois le plus souvent :
- une pièce d’identité belge valide ou un titre de séjour valide ;
- des preuves de revenus récentes : fiches de paie, avertissement-extrait de rôle, attestation de pension ou d’allocation, comptes pour un indépendant ;
- des extraits de compte récents, qui montrent les revenus perçus et les charges payées ;
- un document qui atteste de votre adresse, comme une composition de ménage ;
- le détail du véhicule financé : bon de commande ou devis, prix, année, état neuf ou d’occasion ;
- les informations sur vos crédits en cours.
Cette liste est indicative. Avant d’engager vos démarches, demandez au prêteur ou à votre courtier la liste précise correspondant à votre situation : on gagne beaucoup de temps en évitant les allers-retours pour une pièce oubliée.
Ce qui allonge un dossier
- Des pièces manquantes ou illisibles. Un document tronqué, une photo floue ou une pièce périmée oblige à recommencer.
- Des informations qui ne concordent pas. Un revenu déclaré différent de celui des fiches de paie, une adresse qui diffère d’un document à l’autre : le prêteur doit vérifier.
- Une situation professionnelle récente ou variable. Un nouveau contrat, une période d’essai, un statut d’indépendant avec peu d’historique demandent souvent plus de justificatifs.
- Des crédits en cours nombreux. Le prêteur doit mesurer l’ensemble de vos engagements.
- Un enregistrement négatif à la Centrale des crédits. Il rend l’obtention d’un nouveau crédit beaucoup plus difficile, voire impossible tant qu’il n’est pas régularisé (les conséquences sont détaillées dans l’article fichage à la Banque nationale et regroupement de crédits).
- Un montant élevé ou un véhicule particulier. Un achat à l’étranger, un véhicule ancien ou un montant important peuvent entraîner des vérifications supplémentaires.
Préparer son dossier : ce qui est à votre portée
Consulter vos propres données à la Centrale des crédits
Consulter ses données ne coûte rien (Wikifin, page du 16 février 2026) : plusieurs canaux sont ouverts, dont la voie électronique avec la carte d’identité, le courrier et le guichet de la Banque nationale. Vous verrez ainsi les crédits qui y figurent et vérifierez qu’il n’y a pas d’erreur, avant que le prêteur ne les voie.
Numériser proprement vos pièces
Des fichiers complets, lisibles et nommés clairement (par exemple « fiche de paie septembre ») facilitent la lecture. Vérifiez que les quatre coins du document apparaissent et que le texte est net.
Tester votre budget avant la demande
Un simulateur vous donne un ordre de grandeur de la mensualité. Notre simulateur de crédit permet d’essayer plusieurs montants et durées. Pour arbitrer entre mensualité et coût, lisez notre analyse de la durée d’un prêt auto.
Comparer des offres complètes
Un délai court ne doit pas décider à lui seul. Comparez le taux annuel effectif global, le coût total, les assurances proposées (voir l’article sur les assurances et le crédit auto) et les conditions de remboursement anticipé.
Ce qu’il faut se méfier de lire ou d’entendre
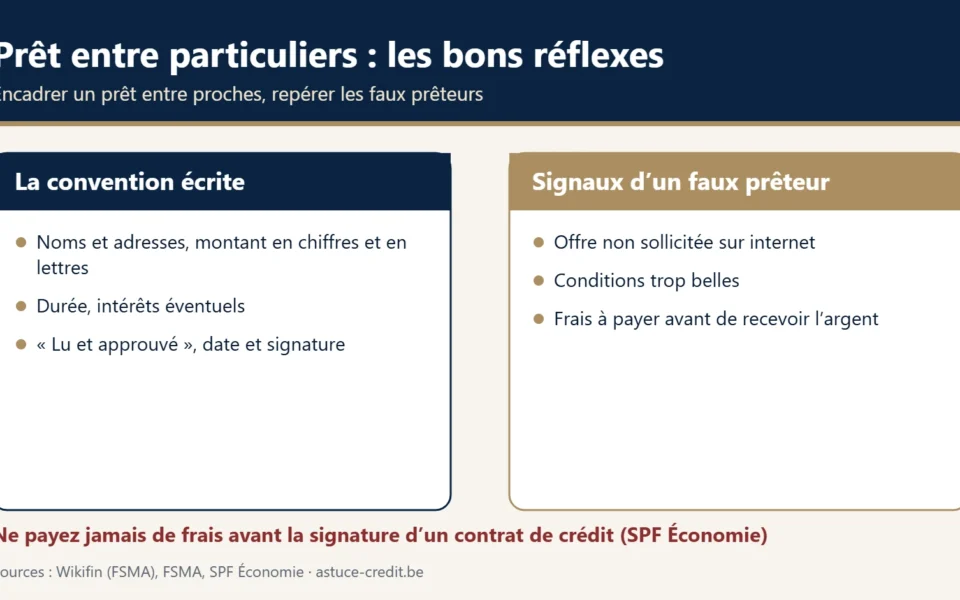
Des offres promettent un argent « en quelques minutes » ou « sans vérification ». Parmi les signaux d’alerte retenus par Wikifin figurent deux situations en lien avec les délais : l’offre qui prétend se passer de tout contrôle, et celle qui réclame un paiement préalable (dossier, assurance ou frais divers). Un prêteur autorisé ne vous demande pas de payer avant de recevoir les fonds. Le site de la FSMA permet de s’assurer qu’un intervenant est bien autorisé.
Notre page prêt auto présente les formules de financement d’un véhicule. Si vous souhaitez parler de votre dossier, vous pouvez nous contacter.
Planifier l’achat sans se mettre sous pression
Le principal risque lié aux délais n’est pas le temps d’analyse lui-même, mais l’engagement pris trop tôt auprès du vendeur. Un véhicule réservé, un acompte versé ou une date de livraison annoncée peuvent pousser à accepter une offre de crédit sans la comparer. Quelques réflexes aident à garder la main :
- Demandez le délai de livraison réel au concessionnaire ou au vendeur avant de fixer votre calendrier de financement. Un véhicule commandé peut arriver plusieurs semaines après la commande.
- Évitez de verser un acompte important avant d’avoir une offre de crédit en main. Demandez si le bon de commande peut prévoir une condition liée à l’obtention du financement, et obtenez-la par écrit.
- Prévoyez une marge dans votre agenda. Si vous avez besoin du véhicule pour une date précise (début d’un emploi, par exemple), commencez les démarches plus tôt qu’il ne vous semble nécessaire.
- Gardez un plan B. Si le crédit est refusé ou tarde, pouvez-vous reporter l’achat, payer une partie avec vos fonds propres ou choisir un véhicule moins cher ?
Le rôle d’un courtier dans le calendrier
Un courtier en crédit transmet votre demande à un ou plusieurs prêteurs avec lesquels il travaille. Il peut aider à constituer un dossier complet, à repérer les pièces qui manqueront et à expliquer l’offre. Il ne maîtrise pas, en revanche, le temps de traitement de chaque prêteur, ni sa décision. Un intermédiaire sérieux ne s’engage donc pas sur un délai de versement et ne présente pas un accord comme acquis avant la décision du prêteur. Si on vous promet l’inverse, posez des questions.
Enfin, souvenez-vous qu’un accord de principe n’est pas un contrat signé : l’offre peut dépendre de la réception de documents définitifs (facture ou bon de commande du véhicule, preuves de revenus à jour), et vous disposez de quatorze jours après la signature pour renoncer.
Chez le concessionnaire ou ailleurs : qui peut vous proposer le crédit ?
Le délai dépend aussi de la personne à qui vous vous adressez. Selon Wikifin, la banque n’est pas la seule à proposer un crédit. Côté intermédiaires, on trouve :
- les agents liés en crédit, qui proposent les prêts d’un seul prêteur (ou d’un groupe de prêteurs) et agissent sous sa responsabilité ;
- les courtiers en crédit, indépendants, qui proposent les prêts de différents prêteurs ;
- les commerçants, par exemple un vendeur de voitures, de meubles ou d’appareils électroménagers : le crédit n’est pas leur activité principale (Wikifin les appelle « agents à titre accessoire ») et ils peuvent proposer des prêts de différents prêteurs.
Les prêteurs, eux, sont notamment les banques, les entreprises d’assurances, les établissements de paiement et les prêteurs sociaux. Quel que soit votre interlocuteur, Wikifin rappelle que la FSMA tient une base de données des fournisseurs autorisés à proposer des crédits, qui contient aussi les organismes ayant fait l’objet d’une mise en garde. Vérifiez-le avant de transmettre vos documents : cela évite de perdre du temps avec quelqu’un qui n’a pas le droit de vous proposer un crédit.
Le contrat de crédit : ce qu’il doit contenir avant que vous signiez
Quand l’offre arrive, prenez le temps de lire le contrat. Selon Wikifin, un contrat de crédit comporte notamment :
- le type de crédit, les données du prêteur, de l’éventuel intermédiaire et de l’emprunteur, et la durée du contrat ;
- le montant total dû et les conditions de prélèvement du crédit ;
- le taux débiteur, avec ses conditions d’adaptation, le taux annuel effectif global et le montant total dû par l’emprunteur ;
- les conditions de remboursement, avec la possibilité de recevoir un tableau d’amortissement, et le droit au remboursement anticipé avec les indemnités éventuelles ;
- les garanties demandées, les assurances exigées et, le cas échéant, l’existence de frais de notaire ;
- le taux d’intérêt de retard et un avertissement sur les conséquences d’un défaut de paiement ;
- l’existence ou l’absence d’un droit de rétractation, la procédure pour mettre fin au contrat, les procédures de réclamation, et la mention de l’enregistrement à la Centrale des crédits aux particuliers.
La liste complète figure dans la loi et dans le contrat lui-même.
Wikifin invite à ne pas négliger les « petits caractères » : tant que tout va bien, ils ne comptent pas, mais en cas de problème, ils déterminent comment la situation sera traitée. Sur un contrat papier, Wikifin indique qu’avant de dater et de signer, vous devez écrire de votre main « lu et approuvé pour … euros à rembourser ». Si un point reste flou, demandez-le par écrit plutôt que de signer en espérant clarifier plus tard.
Une fois le crédit accordé : organiser les remboursements
Le tableau de remboursement, ou tableau d’amortissement, indique pour chaque échéance le montant payé, la part d’intérêts et le capital restant à rembourser. Dans la plupart des cas, le remboursement se fait chaque mois par domiciliation sur le compte à vue. Wikifin donne deux repères simples :
- si vous pouvez choisir la date de paiement, prenez une date proche de l’arrivée de votre salaire, de votre revenu de remplacement ou de vos loyers, pour que le compte soit suffisamment approvisionné ;
- vous pouvez ouvrir un compte séparé, alimenté chaque mois d’un montant égal ou un peu supérieur à la mensualité, et ne l’utiliser que pour cela. Vérifiez avant que son ouverture n’entraîne pas de frais.
Questions fréquentes
Combien de temps faut-il pour obtenir un crédit auto ?
Cela dépend du prêteur, du type de crédit et de la complétude du dossier. Aucun délai légal n’existe, et personne ne peut en promettre un à l’avance.
Le prêteur doit-il vérifier mes revenus ?
Oui : l’examen de votre capacité à rembourser et la consultation de la Centrale des crédits font partie de ses obligations.
Puis-je signer un crédit auto en ligne ?
Cela dépend du prêteur. Certains proposent une signature électronique, d’autres une signature sur papier.
Puis-je renoncer au crédit après avoir signé ?
Oui, dans les quatorze jours qui suivent la signature, en prévenant le prêteur par écrit. Si les fonds sont déjà sur votre compte, il faut les restituer et payer les intérêts de la période écoulée.
Qu’est-ce qui peut retarder mon dossier ?
Principalement des pièces manquantes ou incohérentes, une situation professionnelle récente ou variable, de nombreux crédits en cours ou un enregistrement négatif à la Centrale des crédits.