
Crédit hypothécaire
Clause suspensive d’octroi de crédit : à quoi sert-elle ?
La condition suspensive d’octroi de crédit protège l’acheteur si le prêt est refusé. Fonctionnement, délai courant et points à vérifier avant de signer.
Lire l'article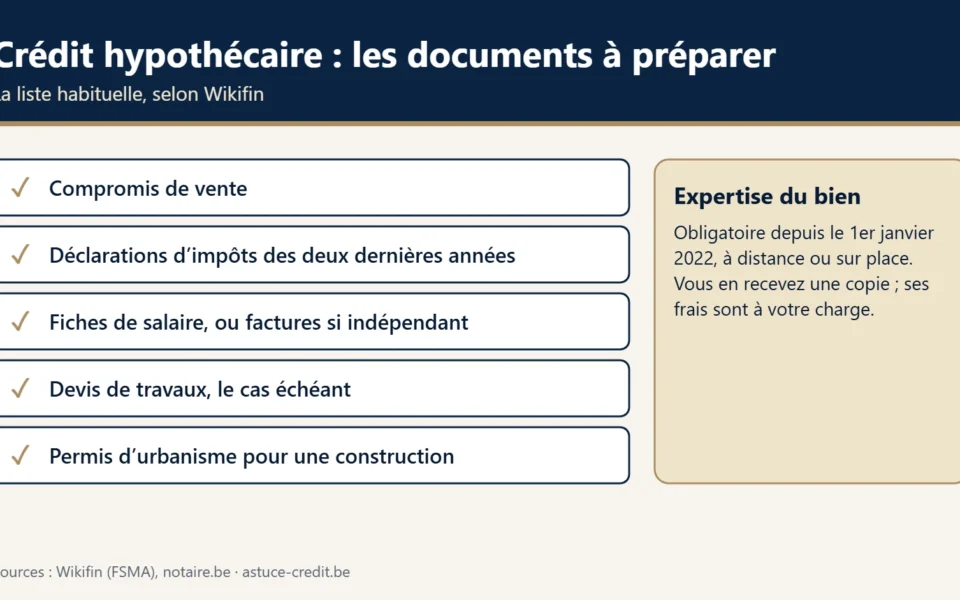
Un dossier de crédit hypothécaire complet évite les allers-retours et permet au prêteur d’évaluer votre situation sur des bases claires. Cet article liste les documents généralement demandés, explique à quoi ils servent, ce qu’est l’expertise du bien et les repères que le prêteur utilise pour juger votre capacité de remboursement. Il s’appuie sur Wikifin (FSMA) et notaire.be. La liste exacte dépend du prêteur et de votre projet ; la décision d’accorder le crédit revient toujours au prêteur.
| Document | À quoi il sert |
|---|---|
| Le compromis de vente | Il décrit le bien, son prix et les conditions de l’achat |
| Les déclarations d’impôts des deux dernières années complètes | Elles confirment vos revenus sur une période plus longue |
| Les fiches de salaire de votre emploi actuel, ou vos dernières factures si vous êtes indépendant | Elles montrent vos revenus actuels |
| Les devis de travaux | Si le crédit finance l’achat et la rénovation |
| Les permis d’urbanisme | Pour un projet de construction |
Source : Wikifin, « Quels documents devez-vous fournir pour obtenir un crédit hypothécaire ? », page mise à jour le 6 février 2026.
Le prêteur vous demandera aussi une pièce d’identité et des informations sur vos charges et vos autres crédits. La loi l’oblige à vous prévenir que, si vous ne fournissez pas les informations nécessaires à l’évaluation de votre solvabilité, le crédit ne sera pas accordé (Wikifin ; article VII.126 du Code de droit économique).
L’évaluation de votre solvabilité est imposée par la loi. Selon Wikifin, le prêteur tient surtout compte de trois éléments : vos revenus, votre situation personnelle, pour estimer vos dépenses, et vos dettes. Il consulte obligatoirement la Centrale des crédits. Si l’évaluation conclut que vous ne pourrez pas faire face aux charges du crédit, il doit refuser.
Wikifin donne deux repères pour savoir ce que vous pouvez vous permettre :
Ce sont des repères, pas des règles fixes : chaque prêteur applique ses propres critères. Notre page Capacité d’emprunt vous aide à faire une estimation, et la page Prêt hypothécaire sans apport explique les cas où l’apport est faible.
Les prêteurs font en pratique expertiser le bien ; selon Wikifin, cette expertise est obligatoire depuis le 1er janvier 2022. Elle peut se faire à distance, à l’aide de modèles statistiques, ou sur place, par une visite complète du bien. Elle ne peut avoir lieu qu’avec votre accord, ses frais vous sont communiqués au préalable et ne sont dus que si elle a eu lieu ; vous recevez une copie du rapport. Les frais de dossier ne sont dus qu’après votre acceptation de l’offre (article VII.141 du Code de droit économique).
Notaire.be recommande de consulter certains documents avant de signer le compromis, notamment le titre de propriété du vendeur et les renseignements urbanistiques, ainsi que, pour un appartement, les statuts de la copropriété. Vérifiez aussi le certificat de performance énergétique : notre article sur le certificat PEB explique son effet sur votre budget. Prévoyez une clause suspensive d’octroi du crédit : voyez la page Compromis de vente.
Le prêteur ne prête que s’il est sûr de récupérer son argent avec les intérêts. Dans un crédit hypothécaire, il vous demande donc de mettre en garantie le bien immobilier que vous achetez, construisez ou rénovez : c’est l’hypothèque. Wikifin en décrit les principales règles :
Pour éviter les frais liés à une hypothèque, ou si la valeur du bien ne suffit pas, d’autres garanties existent selon Wikifin :
L’exemple de Wikifin : une maison est vendue 200 000 euros et l’expert confirme sa valeur. La banque accepte de prêter 80 % de cette somme, soit 160 000 euros, alors que vous souhaitez emprunter 200 000 euros. Il manque 40 000 euros de garantie : vos parents mettent en gage des bons de caisse pour cette valeur, et la banque dispose alors de 160 000 euros d’hypothèque plus 40 000 euros de gage. L’exemple illustre un mécanisme, il ne correspond à aucune offre. Wikifin invite à bien réfléchir avant de demander à un proche de garantir votre crédit : assurez-vous que la relation ne sera pas mise à mal.
Selon Wikifin, le prêteur vous demande souvent deux assurances, pour protéger ses intérêts et les vôtres :
Il peut exiger une assurance habitation et une assurance solde restant dû appropriées, mais il ne peut pas vous obliger à les contracter auprès d’un assureur qu’il désigne : vous avez le choix, et il doit accepter une assurance équivalente d’un autre assureur. Wikifin précise que votre prêteur peut proposer une réduction de taux si vous prenez ses assurances, mais qu’il n’y a aucune obligation de souscrire le crédit et les assurances auprès du même prêteur ; il invite à comparer d’autres offres, car l’avantage d’un taux réduit peut être annulé par des primes plus élevées sur la durée. Wikifin mentionne aussi que la Région wallonne offre, sans prime pour l’emprunteur selon Wikifin et sous conditions qui peuvent changer, une assurance contre la perte de revenus, qui permet le remboursement d’une partie du prêt si vous perdez votre emploi ou êtes en incapacité totale de travail ; le logement doit se situer en Wallonie et vous ne devez pas posséder ni avoir possédé un autre logement. Il s’agit d’une aide publique : renseignez-vous auprès de la Région pour les conditions détaillées.
Chaque mois, la mensualité rembourse une partie du capital (sauf pour un crédit pont ou à terme fixe) et les intérêts. Le tableau d’amortissement de votre contrat en donne tous les détails. Wikifin cite d’autres frais récurrents : les primes d’assurance habitation, qui dépendent notamment de la valeur du logement ; les primes d’assurance solde restant dû, si elles ne sont pas payées en une fois au début, qui dépendent notamment de l’âge, de l’état de santé, de la durée et du montant du crédit ; et le précompte immobilier, calculé sur le revenu cadastral. Ces dépenses font partie du budget à prévoir avant de signer.
Certains contrats prévoient qu’à la révision du taux, certains éléments, comme la périodicité de révision, peuvent être renégociés. Sinon, Wikifin décrit deux possibilités. Demander une révision du contrat est possible si le prêteur est d’accord, mais pas sans frais : cela implique un nouvel examen du dossier et une nouvelle offre, avec de nouveaux frais de dossier. L’autre possibilité est de clôturer le crédit pour en souscrire un nouveau, c’est le refinancement : le but est en principe d’obtenir un taux plus bas, mais il faut d’abord lire le contrat et se renseigner auprès du prêteur sur les frais, comme l’indemnité de remploi et les frais de radiation de l’hypothèque. Le nouveau crédit entraîne aussi de nouveaux frais de dossier (dus après acceptation de l’offre), d’hypothèque et d’expertise. Selon Wikifin, pour un premier refinancement sans changer de banque, les frais de dossier sont réduits (au maximum la moitié des frais du prêt initial, sans dépasser 175 euros), et depuis le 10 juin 2024 la banque ne peut plus demander d’indemnité de remploi pour un refinancement auprès d’elle-même ; ces règles peuvent changer (page consultée le 21 novembre 2026). Wikifin recommande de suivre l’évolution des taux du marché, quel que soit le type de taux choisi.
Wikifin invite à faire part de sa situation au prêteur et à chercher une solution avec lui, car les conséquences peuvent être importantes :
Si le défaut de paiement dure et que le prêteur veut faire vendre la maison, il doit procéder à une saisie. Avant de pouvoir saisir, Wikifin indique qu’il doit tenter une conciliation devant le juge des saisies, à laquelle vous êtes invité ; ce n’est que si elle échoue que la procédure de vente peut continuer. Le produit de la vente sert d’abord à couvrir la dette auprès du prêteur ; en cas de plusieurs hypothèques, les crédits sont remboursés selon leur rang. Il est possible que la vente ne couvre pas toutes les dettes : vous devez alors continuer à les rembourser par d’autres moyens. Wikifin recommande de ne pas « faire l’autruche » : expliquez vos problèmes au créancier pour trouver une solution et éviter la vente forcée, et essayez, dans la mesure du possible, de ne pas emprunter dans l’unique but de rembourser vos dettes.
En général le compromis de vente, les déclarations d’impôts des deux dernières années, vos fiches de salaire ou factures récentes, et selon le projet des devis de travaux ou des permis d’urbanisme. Voyez le tableau.
Les prêteurs font en pratique expertiser le bien ; selon Wikifin, c’est obligatoire depuis le 1er janvier 2022. Elle ne peut avoir lieu qu’avec votre accord, vous en recevez une copie et ses frais ne sont dus que si elle a eu lieu. Voyez l’expertise.
Wikifin recommande idéalement 10 à 25 % du prix d’achat ; chaque prêteur fixe ses propres critères. Voyez ce que le prêteur examine.
Comme repère, Wikifin cite environ un tiers des revenus mensuels du ménage. Le prêteur fait sa propre évaluation.
Le prêteur doit vous prévenir que, sans les informations nécessaires à l’évaluation de votre solvabilité, le crédit ne sera pas accordé.
En général une hypothèque sur le bien, parfois complétée par un mandat hypothécaire, une caution ou un gage (Wikifin). Voyez l’hypothèque.
Notre guide : Crédit hypothécaire →
La condition suspensive d’octroi de crédit protège l’acheteur si le prêt est refusé. Fonctionnement, délai courant et points à vérifier avant de signer.
Lire l'article
Le taux annuel effectif global résume le coût d’un crédit hypothécaire. Ce qu’il comprend, ce qu’il ne comprend pas et comment l’utiliser pour comparer deux offres.
Lire l'article
Garantie, destination, durée et frais : les différences entre un crédit hypothécaire et un crédit à la consommation en Belgique, selon les sources officielles.
Lire l'articleLes prêteurs et les compagnies d’assurance avec qui nous travaillons. Astuce Crédit est un intermédiaire en crédits et en assurances : nous ne prêtons pas nous-mêmes et nous ne sommes pas un assureur.


